Domain versicherungsprodukte24.de kaufen?
Wir ziehen mit dem Projekt
versicherungsprodukte24.de um.
Sind Sie am Kauf der Domain
versicherungsprodukte24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherungsprodukte24.de kaufen?
Wo kann ich originale Jordan 1 High Bloodline kaufen?
Du kannst originale Jordan 1 High Bloodline bei autorisierten Einzelhändlern wie Nike Stores, Foot Locker oder Champs Sports kaufen. Du kannst auch online bei Websites wie Nike.com, Footlocker.com oder StockX.com nach ihnen suchen. Stelle sicher, dass du auf vertrauenswürdigen Websites kaufst, um Fälschungen zu vermeiden. **
Wird der Air Jordan Bloodline in Zukunft im Preis fallen oder steigen?
Es ist schwierig, den genauen Preisverlauf eines bestimmten Schuhs vorherzusagen, da dies von verschiedenen Faktoren abhängt, wie z.B. der Nachfrage, dem Angebot und der Beliebtheit des Schuhs. Allerdings haben Air Jordans im Allgemeinen einen Ruf als begehrte Sammlerstücke, was dazu führen kann, dass ihr Wert im Laufe der Zeit steigt. Es ist jedoch möglich, dass der Preis auch fallen könnte, wenn die Nachfrage nach dem Schuh abnimmt oder neue Modelle auf den Markt kommen. **
Ähnliche Suchbegriffe für Bloodline
Top-Angebote
Produkte zum Begriff Bloodline:
-
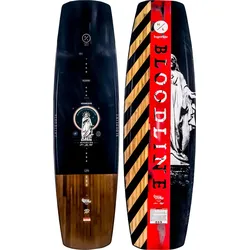
HYPERLITE BLOODLINE Wakeboard 2025 - 151Hyperlite hat Ryan & Liam Peacock vor ein paar Jahren mit der Absicht unter Vertrag genommen, sie ihr eigenes Cable Board für 2025 entwerfen zu lassen, das Bloodline. In Zusammenarbeit mit Aaron Stumpf haben sie einen Shape für die Ewigkeit geschaffen. Das Bloodline hat ein dünneres Profil, das Landungen super einfach macht, und die Dicke sorgt für genügend Steifigkeit, so dass weiche Landungen immer noch solide sind und das Ausrutschen am Tail reduziert wird. Grab Rails, die über die gesamte Länge des Stance-Bereichs verlaufen, sorgen für einen kontrollierten Flex zwischen den Füßen und ermöglichen es Tip und Tail, bei Presses etwas mehr zu flexen. Der abrupte Continuous Rocker sorgt für ein schnelles Board auf dem Wasser und trägt zu dem exquisiten Flexmuster bei, das die Peacock Bros.Eigenschaften:- Woodlite Kern- Abrupter kontinuierlicher Rocker- 360° variable abgeschrägte Kante- Dünneres Profil + Grab Rail zwischen den Bindungen- Kontrolliertes Flex-Muster- Tip & Tail Konkave Feature Lock- Shallow Edge Channels Extra Grip- Finnen: keine Finnen449,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HYPERLITE BLOODLINE Wakeboard 2026 - 151Hyperlite nahm Ryan und Liam Peacock vor einigen Jahren unter Vertrag, um ihnen die Entwicklung ihres eigenen Cableboards zu ermöglichen. Nach einigen Tüfteleien entstand das Bloodline. In Zusammenarbeit mit Aaron Stumpf haben sie ein Board mit zeitloser Form geschaffen. Das Bloodline hat ein dünneres Profil, wodurch Landungen besonders schonend sind, während die Dicke für ausreichend Steifigkeit sorgt, sodass auch weiche Landungen stabil bleiben und ein Wegrutschen auf dem Tail verhindert wird. Die über die gesamte Standfläche verlaufenden Grab Rails ermöglichen einen kontrollierten Flex zwischen den Füßen und erlauben Tip und Tail mehr Flexibilität für Presses. Der abrupte, durchgehende Rocker sorgt für ein schnelles Board auf dem Wasser und trägt zu dem von den Peacock Bros. angestrebten, exquisiten Flex bei.Eigenschaften- FLEXFACTOR = 4- Woodlite-Kern- Abrupt Continuous Rocker- 360° variable abgeschrägte Kante- Dünneres Profil + Halteschiene zwischen den Bindungen- Kontrolliertes Flexmuster- Tip & Tail Concave für optimalen Halt- Flache Kantenkanäle für extra Grip- Finnenlos549,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
-
Was ist der Unterschied zwischen einer Lebensversicherung und einer Unfallversicherung?
Eine Lebensversicherung zahlt im Todesfall des Versicherten eine vorher vereinbarte Summe an die Begünstigten aus, während eine Unfallversicherung Leistungen erbringt, wenn der Versicherte durch einen Unfall dauerhaft beeinträchtigt wird oder stirbt. Die Lebensversicherung bietet somit einen finanziellen Schutz für die Hinterbliebenen, während die Unfallversicherung den Versicherten selbst absichert. Zudem ist die Unfallversicherung meist günstiger und bietet spezifische Leistungen im Falle eines Unfalls. **
-
Was sind die wichtigsten Unterschiede zwischen Haftpflichtversicherung, Krankenversicherung und Lebensversicherung und wie können diese Versicherungsarten das Risiko für Einzelpersonen und Unternehmen reduzieren?
Die Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch die versicherte Person verursacht wurden, während die Krankenversicherung die medizinischen Kosten im Falle von Krankheit oder Verletzung abdeckt. Die Lebensversicherung dagegen zahlt im Todesfall des Versicherten eine vereinbarte Summe an die Begünstigten aus. Diese Versicherungsarten können das Risiko für Einzelpersonen und Unternehmen reduzieren, indem sie finanzielle Sicherheit bieten und die Kosten im Falle von unvorhergesehenen Ereignissen abdecken. Sie ermöglichen es den Versicherten, sich vor den finanziellen Folgen von Haftungsansprüchen, Krankheitskosten und dem Verlust des Haupteinkommens zu schützen. **


Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung?
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung? Eine Haftpflichtversicherung deckt Schäden ab, die du anderen Personen oder deren Eigentum zufügst. Sie schützt dich vor finanziellen Folgen, wenn du aus Versehen Schäden verursachst. Eine Hausratversicherung hingegen deckt Schäden an deinem eigenen Besitz in deinem Zuhause ab, wie z.B. bei Einbruch, Brand oder Wasserschäden. Während die Haftpflichtversicherung also für Schäden an Dritten aufkommt, schützt die Hausratversicherung dein eigenes Hab und Gut. Es ist daher empfehlenswert, beide Versicherungen abzuschließen, um umfassend abgesichert zu sein. **
Was sind die wichtigsten rechtlichen und finanziellen Verpflichtungen eines Versicherungsnehmers in Bezug auf verschiedene Arten von Versicherungen, wie z.B. Lebensversicherung, Haftpflichtversicherung und Krankenversicherung?
Als Versicherungsnehmer hat man die rechtliche Verpflichtung, die Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Zudem ist man verpflichtet, alle relevanten Informationen wahrheitsgemäß und vollständig bei Vertragsabschluss anzugeben, um eine ordnungsgemäße Risikobewertung zu ermöglichen. Im Falle eines Schadens hat man die Pflicht, diesen unverzüglich der Versicherung zu melden und alle erforderlichen Unterlagen zur Schadensregulierung bereitzustellen. Finanziell ist man verpflichtet, im Schadensfall eine eventuell vereinbarte Selbstbeteiligung zu tragen und bei Bedarf die vereinbarten Eigenleistungen zu erbringen, wie z.B. bei der Krankenversicherung für Ar **
Top-Angebote
Produkte zum Begriff Bloodline:
-
HYPERLITE BLOODLINE Wakeboard 2025 - 151Hyperlite hat Ryan & Liam Peacock vor ein paar Jahren mit der Absicht unter Vertrag genommen, sie ihr eigenes Cable Board für 2025 entwerfen zu lassen, das Bloodline. In Zusammenarbeit mit Aaron Stumpf haben sie einen Shape für die Ewigkeit geschaffen. Das Bloodline hat ein dünneres Profil, das Landungen super einfach macht, und die Dicke sorgt für genügend Steifigkeit, so dass weiche Landungen immer noch solide sind und das Ausrutschen am Tail reduziert wird. Grab Rails, die über die gesamte Länge des Stance-Bereichs verlaufen, sorgen für einen kontrollierten Flex zwischen den Füßen und ermöglichen es Tip und Tail, bei Presses etwas mehr zu flexen. Der abrupte Continuous Rocker sorgt für ein schnelles Board auf dem Wasser und trägt zu dem exquisiten Flexmuster bei, das die Peacock Bros.Eigenschaften:- Woodlite Kern- Abrupter kontinuierlicher Rocker- 360° variable abgeschrägte Kante- Dünneres Profil + Grab Rail zwischen den Bindungen- Kontrolliertes Flex-Muster- Tip & Tail Konkave Feature Lock- Shallow Edge Channels Extra Grip- Finnen: keine Finnen449,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HYPERLITE BLOODLINE Wakeboard 2026 - 151Hyperlite nahm Ryan und Liam Peacock vor einigen Jahren unter Vertrag, um ihnen die Entwicklung ihres eigenen Cableboards zu ermöglichen. Nach einigen Tüfteleien entstand das Bloodline. In Zusammenarbeit mit Aaron Stumpf haben sie ein Board mit zeitloser Form geschaffen. Das Bloodline hat ein dünneres Profil, wodurch Landungen besonders schonend sind, während die Dicke für ausreichend Steifigkeit sorgt, sodass auch weiche Landungen stabil bleiben und ein Wegrutschen auf dem Tail verhindert wird. Die über die gesamte Standfläche verlaufenden Grab Rails ermöglichen einen kontrollierten Flex zwischen den Füßen und erlauben Tip und Tail mehr Flexibilität für Presses. Der abrupte, durchgehende Rocker sorgt für ein schnelles Board auf dem Wasser und trägt zu dem von den Peacock Bros. angestrebten, exquisiten Flex bei.Eigenschaften- FLEXFACTOR = 4- Woodlite-Kern- Abrupt Continuous Rocker- 360° variable abgeschrägte Kante- Dünneres Profil + Halteschiene zwischen den Bindungen- Kontrolliertes Flexmuster- Tip & Tail Concave für optimalen Halt- Flache Kantenkanäle für extra Grip- Finnenlos549,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo kann ich originale Jordan 1 High Bloodline kaufen?
Du kannst originale Jordan 1 High Bloodline bei autorisierten Einzelhändlern wie Nike Stores, Foot Locker oder Champs Sports kaufen. Du kannst auch online bei Websites wie Nike.com, Footlocker.com oder StockX.com nach ihnen suchen. Stelle sicher, dass du auf vertrauenswürdigen Websites kaufst, um Fälschungen zu vermeiden. **
-
Wird der Air Jordan Bloodline in Zukunft im Preis fallen oder steigen?
Es ist schwierig, den genauen Preisverlauf eines bestimmten Schuhs vorherzusagen, da dies von verschiedenen Faktoren abhängt, wie z.B. der Nachfrage, dem Angebot und der Beliebtheit des Schuhs. Allerdings haben Air Jordans im Allgemeinen einen Ruf als begehrte Sammlerstücke, was dazu führen kann, dass ihr Wert im Laufe der Zeit steigt. Es ist jedoch möglich, dass der Preis auch fallen könnte, wenn die Nachfrage nach dem Schuh abnimmt oder neue Modelle auf den Markt kommen. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
Ähnliche Suchbegriffe für Bloodline
-
Bach, Kathrin: LebensversicherungLebensversicherung , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20250214, Autoren: Bach, Kathrin, Redaktion: Voland & Quist, Seitenzahl/Blattzahl: 200, Keyword: Debütroman; Dorf; Familie; Kleinstadtleben; Versicherung, Fachschema: Deutscher Buchpreis 2025 Longlist, Fachkategorie: Belletristik: Themen, Stoffe, Motive: Adoleszenz, Warengruppe: TB/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 140, Höhe: 21, Gewicht: 428, Produktform: Kartoniert, Genre: Belletristik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen einer Lebensversicherung und einer Unfallversicherung?
Eine Lebensversicherung zahlt im Todesfall des Versicherten eine vorher vereinbarte Summe an die Begünstigten aus, während eine Unfallversicherung Leistungen erbringt, wenn der Versicherte durch einen Unfall dauerhaft beeinträchtigt wird oder stirbt. Die Lebensversicherung bietet somit einen finanziellen Schutz für die Hinterbliebenen, während die Unfallversicherung den Versicherten selbst absichert. Zudem ist die Unfallversicherung meist günstiger und bietet spezifische Leistungen im Falle eines Unfalls. **
-
Was sind die wichtigsten Unterschiede zwischen Haftpflichtversicherung, Krankenversicherung und Lebensversicherung und wie können diese Versicherungsarten das Risiko für Einzelpersonen und Unternehmen reduzieren?
Die Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch die versicherte Person verursacht wurden, während die Krankenversicherung die medizinischen Kosten im Falle von Krankheit oder Verletzung abdeckt. Die Lebensversicherung dagegen zahlt im Todesfall des Versicherten eine vereinbarte Summe an die Begünstigten aus. Diese Versicherungsarten können das Risiko für Einzelpersonen und Unternehmen reduzieren, indem sie finanzielle Sicherheit bieten und die Kosten im Falle von unvorhergesehenen Ereignissen abdecken. Sie ermöglichen es den Versicherten, sich vor den finanziellen Folgen von Haftungsansprüchen, Krankheitskosten und dem Verlust des Haupteinkommens zu schützen. **
-
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung?
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung? Eine Haftpflichtversicherung deckt Schäden ab, die du anderen Personen oder deren Eigentum zufügst. Sie schützt dich vor finanziellen Folgen, wenn du aus Versehen Schäden verursachst. Eine Hausratversicherung hingegen deckt Schäden an deinem eigenen Besitz in deinem Zuhause ab, wie z.B. bei Einbruch, Brand oder Wasserschäden. Während die Haftpflichtversicherung also für Schäden an Dritten aufkommt, schützt die Hausratversicherung dein eigenes Hab und Gut. Es ist daher empfehlenswert, beide Versicherungen abzuschließen, um umfassend abgesichert zu sein. **
-
Was sind die wichtigsten rechtlichen und finanziellen Verpflichtungen eines Versicherungsnehmers in Bezug auf verschiedene Arten von Versicherungen, wie z.B. Lebensversicherung, Haftpflichtversicherung und Krankenversicherung?
Als Versicherungsnehmer hat man die rechtliche Verpflichtung, die Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Zudem ist man verpflichtet, alle relevanten Informationen wahrheitsgemäß und vollständig bei Vertragsabschluss anzugeben, um eine ordnungsgemäße Risikobewertung zu ermöglichen. Im Falle eines Schadens hat man die Pflicht, diesen unverzüglich der Versicherung zu melden und alle erforderlichen Unterlagen zur Schadensregulierung bereitzustellen. Finanziell ist man verpflichtet, im Schadensfall eine eventuell vereinbarte Selbstbeteiligung zu tragen und bei Bedarf die vereinbarten Eigenleistungen zu erbringen, wie z.B. bei der Krankenversicherung für Ar **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.