Domain versicherungsprodukte24.de kaufen?
Wir ziehen mit dem Projekt
versicherungsprodukte24.de um.
Sind Sie am Kauf der Domain
versicherungsprodukte24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherungsprodukte24.de kaufen?
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **

Ähnliche Suchbegriffe für Faserverstärkt
Top-Angebote
Produkte zum Begriff Faserverstärkt:
-
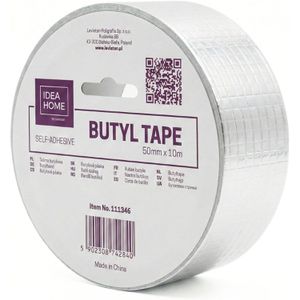
Idea-Home Dichtungsband 111346 Butylband, selbstklebend, faserverstärkt, wasserdicht, silber, 50mm x 10mFaserverstärktes Kunststoff-Klebeband Zuverlässige Abdichtung bei temperaturbedingten Materialbewegungen an Dächern oder Fenstern Elastische Eigenschaften über lange Zeit, ohne auszuhärten oder spröde zu werden Stoppt effektiv das Eindringen von Feuchtigkeit sowie Wasser an kritischen Verbindungsstellen und Nahtstellen Klebt ohne zusätzliche Grundierung auf fast allen Oberflächen wie Metall, Glas, Kunststoff oder Beton Verhindert zuverlässig den Durchgang von Luft sowie Wasserdampf bei der Montage von Fenstern oder Folien Reduziert Geräusche und fängt mechanische Schwingungen im Fahrzeugbau oder bei Belüftungsanlagen erfolgreich ab Dämpfende Wirkung bietet eine optimale Lösung für die Instandsetzung von Wohnmobilen, Scheinwerfern oder Gehäuseteilen Maße (LxB): 10 m x 50 mm Merkmale: geeignet für: Außenbereich, Fenster, KFZ, Sanitär Ausführung: selbstklebend Beständigkeit: wasserdicht weitere Produktinformationen: Inhalt: 10m,8,32 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
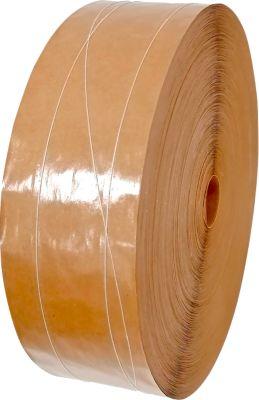
ActivaTec Nassklebeband, faserverstärkt, 70 mm x 200 m, 75 g/m², PK6, −30 bis +60 °C, 12 Rollen, für NK4000* Faserverstärkt für hohe Reißfestigkeit * Wasseraktivierbar, faserfreier Kartonverschluss * 70 mm breit, 200 m effizient * Haftet sicher auf Recyclingkarton * Bis 100 kg Paketgewicht * Temperaturbeständig −30 bis +60 °C * Für NK4000 NassklebemaschineActivaTec Nassklebeband NK5852 ist ein faserverstärktes, wasseraktivierbares Papierklebeband für manipulationssichere Kartonverschlüsse. Es verbindet sich beim Befeuchten dauerhaft mit dem Karton und verschließt leichte wie schwere Sendungen bis 100 kg zuverlässig. So standardisieren Sie Ihren Verschlussprozess – sauber, kontrolliert, reproduzierbar. Sie arbeiten effizient mit 70 mm Bandbreite und 200 m Lauflänge pro Rolle. Der Papierträger mit 75 g/m² und PK6‑Kleber gewährleistet konstante Haftung, auch auf Recyclingkartons. Temperaturbereich −30 bis +60 °C. Die Verarbeitung erfolgt mit der Nassklebemaschine NK4000 in Naturfarbe. * Manipulationssicherer Verschluss * Faserverstärkte Sicherheit * Temperatur −30 bis +60 °C * Papierträger 75 g/m² * Kleber PK6 * Breite 70 mm * Länge 200 m * Max. Paket 100 kg * 12 Rollen * Farbe Natur * Für NK4000104,71 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Hausratversicherung, Fachbücher von Jörg Lemberg, Andreas LukschZahlreiche Übungen, Schadenfälle und Beispiele aus Rechtsprechung und Versicherungspraxis veranschaulichen den Inhalt und die Systematik der Hausratversicherung. Der strukturierte Aufbau der Musterlösungen ermöglicht es Ihnen, die Lösungswege selbst komplexer Schadenfälle gut nachzuvollziehen. Das Buch basiert auf den Proximus 5 Bedingungen des BWV Bildungsverbands, die grösstenteils mit den GDV-Bedingungen übereinstimmen; Abweichungen sind gekennzeichnet. Ebenso sind die GDV-Bedingungen vollständig im Anhang abgedruckt, und eine Proxmius-GDV-Synopse sorgt für schnelle Orientierung. Das Buch eignet sich gleichermassen für die Aus- und Weiterbildung sowie für die Berufspraxis.34,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vermögensschaden-Haftpflichtversicherung, Fachbücher von Holger Sassenbach, Winfried BeyerDie Vermögensschaden-Haftpflichtversicherung ist ein umfassendes Fachbuch, das sich mit der Absicherung von Vermögensschäden in der Dienstleistungsbranche beschäftigt. Angesichts der wachsenden Bedeutung dieser Branche in der deutschen Wirtschaft ist es unerlässlich, sich mit den spezifischen Risiken und den entsprechenden Versicherungslösungen auseinanderzusetzen. Dieses Buch bietet einen praxisnahen Einstieg in die komplexe Materie und richtet sich an alle, die sich mit der Beratung von Kunden in Bezug auf Vermögensschäden befassen. Es vermittelt das notwendige Fachwissen, um kompetent und überzeugend über Risiken und deren Absicherung zu informieren. Die Leser erhalten eine fundierte Einführung in die gesetzlichen Haftungsgrundlagen, gefolgt von detaillierten Analysen berufsspezifischer Risiken und deren optimaler Absicherung. Abgerundet wird das Werk durch die Präsentation der Musterbedingungen zur Vermögensschadenhaftpflichtversicherung, die vom GDV im Jahr 2024 veröffentlicht und im Mai 2025 überarbeitet wurden.44,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen einer Lebensversicherung und einer Unfallversicherung?
Eine Lebensversicherung zahlt im Todesfall des Versicherten eine vorher vereinbarte Summe an die Begünstigten aus, während eine Unfallversicherung Leistungen erbringt, wenn der Versicherte durch einen Unfall dauerhaft beeinträchtigt wird oder stirbt. Die Lebensversicherung bietet somit einen finanziellen Schutz für die Hinterbliebenen, während die Unfallversicherung den Versicherten selbst absichert. Zudem ist die Unfallversicherung meist günstiger und bietet spezifische Leistungen im Falle eines Unfalls. **
-
Was sind die wichtigsten Unterschiede zwischen Haftpflichtversicherung, Krankenversicherung und Lebensversicherung und wie können diese Versicherungsarten das Risiko für Einzelpersonen und Unternehmen reduzieren?
Die Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch die versicherte Person verursacht wurden, während die Krankenversicherung die medizinischen Kosten im Falle von Krankheit oder Verletzung abdeckt. Die Lebensversicherung dagegen zahlt im Todesfall des Versicherten eine vereinbarte Summe an die Begünstigten aus. Diese Versicherungsarten können das Risiko für Einzelpersonen und Unternehmen reduzieren, indem sie finanzielle Sicherheit bieten und die Kosten im Falle von unvorhergesehenen Ereignissen abdecken. Sie ermöglichen es den Versicherten, sich vor den finanziellen Folgen von Haftungsansprüchen, Krankheitskosten und dem Verlust des Haupteinkommens zu schützen. **
-
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung?
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung? Eine Haftpflichtversicherung deckt Schäden ab, die du anderen Personen oder deren Eigentum zufügst. Sie schützt dich vor finanziellen Folgen, wenn du aus Versehen Schäden verursachst. Eine Hausratversicherung hingegen deckt Schäden an deinem eigenen Besitz in deinem Zuhause ab, wie z.B. bei Einbruch, Brand oder Wasserschäden. Während die Haftpflichtversicherung also für Schäden an Dritten aufkommt, schützt die Hausratversicherung dein eigenes Hab und Gut. Es ist daher empfehlenswert, beide Versicherungen abzuschließen, um umfassend abgesichert zu sein. **
-
Was sind die wichtigsten rechtlichen und finanziellen Verpflichtungen eines Versicherungsnehmers in Bezug auf verschiedene Arten von Versicherungen, wie z.B. Lebensversicherung, Haftpflichtversicherung und Krankenversicherung?
Als Versicherungsnehmer hat man die rechtliche Verpflichtung, die Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Zudem ist man verpflichtet, alle relevanten Informationen wahrheitsgemäß und vollständig bei Vertragsabschluss anzugeben, um eine ordnungsgemäße Risikobewertung zu ermöglichen. Im Falle eines Schadens hat man die Pflicht, diesen unverzüglich der Versicherung zu melden und alle erforderlichen Unterlagen zur Schadensregulierung bereitzustellen. Finanziell ist man verpflichtet, im Schadensfall eine eventuell vereinbarte Selbstbeteiligung zu tragen und bei Bedarf die vereinbarten Eigenleistungen zu erbringen, wie z.B. bei der Krankenversicherung für Ar **

Was sind die grundlegenden Unterschiede zwischen einer Haftpflichtversicherung und einer Lebensversicherung?
Eine Haftpflichtversicherung deckt Schäden ab, die man anderen zufügt, während eine Lebensversicherung im Todesfall eine finanzielle Absicherung für die Hinterbliebenen bietet. Haftpflichtversicherungen sind gesetzlich vorgeschrieben, Lebensversicherungen sind freiwillig. **
Was sind die wichtigsten Unterschiede zwischen einer Lebensversicherung und einer Krankenversicherung?
Die Lebensversicherung zahlt im Todesfall oder bei Ablauf der Versicherungssumme aus, während die Krankenversicherung die medizinischen Kosten im Krankheitsfall übernimmt. Eine Lebensversicherung dient der Absicherung der Hinterbliebenen, eine Krankenversicherung schützt vor hohen Arztkosten. Die Beiträge für eine Lebensversicherung sind in der Regel konstant, während die Beiträge für eine Krankenversicherung je nach Gesundheitszustand variieren können. **
Top-Angebote
Produkte zum Begriff Faserverstärkt:
-
Poppstar Dichtungsband 1010848 Aluminiumband, selbstklebend, faserverstärkt, silber, 96mm x 50mGlasfaserverstärktes Aluminium-Klebeband - extrem reißfest Zum Ausbessern, Abdichten und Abdecken von metallischen Oberflächen Unter anderem für Heizungsrohre, als Ofenrohr-Dämmung oder Dampfsperre-Klebeband Mit Hitzeschutz (hohe Reflektion), Dampfschutz, Schutz vor Alterung, Korrosion & Witterung Nutzbar im Innen- und Außenbereich dank extrem hoher UV-& Witterungsbeständigkeit Aluminiumband mit leicht abziehbarem Trennpapier Temperaturbeständig von -30 bis +120°C Maße (LxB): 50 m x 96 mm Merkmale: geeignet für: Außenbereich, KFZ Ausführung: selbstklebend Beständigkeit: wasserdicht weitere Produktinformationen: Inhalt: 50m,15,29 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Idea-Home Dichtungsband 111346 Butylband, selbstklebend, faserverstärkt, wasserdicht, silber, 50mm x 10mFaserverstärktes Kunststoff-Klebeband Zuverlässige Abdichtung bei temperaturbedingten Materialbewegungen an Dächern oder Fenstern Elastische Eigenschaften über lange Zeit, ohne auszuhärten oder spröde zu werden Stoppt effektiv das Eindringen von Feuchtigkeit sowie Wasser an kritischen Verbindungsstellen und Nahtstellen Klebt ohne zusätzliche Grundierung auf fast allen Oberflächen wie Metall, Glas, Kunststoff oder Beton Verhindert zuverlässig den Durchgang von Luft sowie Wasserdampf bei der Montage von Fenstern oder Folien Reduziert Geräusche und fängt mechanische Schwingungen im Fahrzeugbau oder bei Belüftungsanlagen erfolgreich ab Dämpfende Wirkung bietet eine optimale Lösung für die Instandsetzung von Wohnmobilen, Scheinwerfern oder Gehäuseteilen Maße (LxB): 10 m x 50 mm Merkmale: geeignet für: Außenbereich, Fenster, KFZ, Sanitär Ausführung: selbstklebend Beständigkeit: wasserdicht weitere Produktinformationen: Inhalt: 10m,8,32 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
ActivaTec Nassklebeband, faserverstärkt, 70 mm x 200 m, 75 g/m², PK6, −30 bis +60 °C, 12 Rollen, für NK4000* Faserverstärkt für hohe Reißfestigkeit * Wasseraktivierbar, faserfreier Kartonverschluss * 70 mm breit, 200 m effizient * Haftet sicher auf Recyclingkarton * Bis 100 kg Paketgewicht * Temperaturbeständig −30 bis +60 °C * Für NK4000 NassklebemaschineActivaTec Nassklebeband NK5852 ist ein faserverstärktes, wasseraktivierbares Papierklebeband für manipulationssichere Kartonverschlüsse. Es verbindet sich beim Befeuchten dauerhaft mit dem Karton und verschließt leichte wie schwere Sendungen bis 100 kg zuverlässig. So standardisieren Sie Ihren Verschlussprozess – sauber, kontrolliert, reproduzierbar. Sie arbeiten effizient mit 70 mm Bandbreite und 200 m Lauflänge pro Rolle. Der Papierträger mit 75 g/m² und PK6‑Kleber gewährleistet konstante Haftung, auch auf Recyclingkartons. Temperaturbereich −30 bis +60 °C. Die Verarbeitung erfolgt mit der Nassklebemaschine NK4000 in Naturfarbe. * Manipulationssicherer Verschluss * Faserverstärkte Sicherheit * Temperatur −30 bis +60 °C * Papierträger 75 g/m² * Kleber PK6 * Breite 70 mm * Länge 200 m * Max. Paket 100 kg * 12 Rollen * Farbe Natur * Für NK4000104,71 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
-
Was ist der Unterschied zwischen einer Lebensversicherung und einer Unfallversicherung?
Eine Lebensversicherung zahlt im Todesfall des Versicherten eine vorher vereinbarte Summe an die Begünstigten aus, während eine Unfallversicherung Leistungen erbringt, wenn der Versicherte durch einen Unfall dauerhaft beeinträchtigt wird oder stirbt. Die Lebensversicherung bietet somit einen finanziellen Schutz für die Hinterbliebenen, während die Unfallversicherung den Versicherten selbst absichert. Zudem ist die Unfallversicherung meist günstiger und bietet spezifische Leistungen im Falle eines Unfalls. **
-
Was sind die wichtigsten Unterschiede zwischen Haftpflichtversicherung, Krankenversicherung und Lebensversicherung und wie können diese Versicherungsarten das Risiko für Einzelpersonen und Unternehmen reduzieren?
Die Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch die versicherte Person verursacht wurden, während die Krankenversicherung die medizinischen Kosten im Falle von Krankheit oder Verletzung abdeckt. Die Lebensversicherung dagegen zahlt im Todesfall des Versicherten eine vereinbarte Summe an die Begünstigten aus. Diese Versicherungsarten können das Risiko für Einzelpersonen und Unternehmen reduzieren, indem sie finanzielle Sicherheit bieten und die Kosten im Falle von unvorhergesehenen Ereignissen abdecken. Sie ermöglichen es den Versicherten, sich vor den finanziellen Folgen von Haftungsansprüchen, Krankheitskosten und dem Verlust des Haupteinkommens zu schützen. **
Ähnliche Suchbegriffe für Faserverstärkt
-
Hausratversicherung, Fachbücher von Jörg Lemberg, Andreas LukschZahlreiche Übungen, Schadenfälle und Beispiele aus Rechtsprechung und Versicherungspraxis veranschaulichen den Inhalt und die Systematik der Hausratversicherung. Der strukturierte Aufbau der Musterlösungen ermöglicht es Ihnen, die Lösungswege selbst komplexer Schadenfälle gut nachzuvollziehen. Das Buch basiert auf den Proximus 5 Bedingungen des BWV Bildungsverbands, die grösstenteils mit den GDV-Bedingungen übereinstimmen; Abweichungen sind gekennzeichnet. Ebenso sind die GDV-Bedingungen vollständig im Anhang abgedruckt, und eine Proxmius-GDV-Synopse sorgt für schnelle Orientierung. Das Buch eignet sich gleichermassen für die Aus- und Weiterbildung sowie für die Berufspraxis.34,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vermögensschaden-Haftpflichtversicherung, Fachbücher von Holger Sassenbach, Winfried BeyerDie Vermögensschaden-Haftpflichtversicherung ist ein umfassendes Fachbuch, das sich mit der Absicherung von Vermögensschäden in der Dienstleistungsbranche beschäftigt. Angesichts der wachsenden Bedeutung dieser Branche in der deutschen Wirtschaft ist es unerlässlich, sich mit den spezifischen Risiken und den entsprechenden Versicherungslösungen auseinanderzusetzen. Dieses Buch bietet einen praxisnahen Einstieg in die komplexe Materie und richtet sich an alle, die sich mit der Beratung von Kunden in Bezug auf Vermögensschäden befassen. Es vermittelt das notwendige Fachwissen, um kompetent und überzeugend über Risiken und deren Absicherung zu informieren. Die Leser erhalten eine fundierte Einführung in die gesetzlichen Haftungsgrundlagen, gefolgt von detaillierten Analysen berufsspezifischer Risiken und deren optimaler Absicherung. Abgerundet wird das Werk durch die Präsentation der Musterbedingungen zur Vermögensschadenhaftpflichtversicherung, die vom GDV im Jahr 2024 veröffentlicht und im Mai 2025 überarbeitet wurden.44,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundwissen Geldleistungen der gesetzlichen Unfallversicherung, Fachbücher von Eric ZimmermannDas Fachbuch "Grundwissen Geldleistungen der gesetzlichen Unfallversicherung" von Eric Zimmermann bietet eine umfassende Einführung in die Berechnungs- und Abrechnungspraxis der gesetzlichen Unfallversicherung (GUV). Es behandelt die verschiedenen Geldleistungen, die im Rahmen der GUV bereitgestellt werden, wie Verletztengeld, Übergangsgeld und Versichertenrente. Das Buch richtet sich sowohl an Studierende und Auszubildende der Gesundheits- und Rechtswissenschaften als auch an Fachkräfte in der Praxis, wie Unfallversicherungsträger und Krankenkassen. Durch die detaillierte Erklärung der Geldleistungen wird ein fundiertes Verständnis für die relevanten Themen in Studium und Beruf vermittelt. Die klare Struktur und die praxisnahe Aufbereitung der Inhalte machen es zu einem wertvollen Nachschlagewerk für alle, die sich mit der GUV auseinandersetzen.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine Bedingungen für die Rechtsschutzversicherung Kommentar, Fachbücher von Dirk Looschelders, Christina PaffenholzNahezu jeder Gang zum Rechtsanwalt steht heutzutage in Verbindung mit der Rechtsschutzversicherung. 21 Millionen Rechtsschutzverträge sind in Deutschland abgeschlossen, das heisst rund 44 % der Haushalte sind so versichert. Dadurch laufen knapp 4 Millionen Fälle jährlich über die Schreibtische der 50 Rechtsschutzversicherer. Profitiert haben davon die Rechtsanwälte: 2,2 Milliarden Euro werden jährlich an die Anwaltschaft ausgezahlt. Die Rechtsschutzversicherung ist somit ein finanziell äusserst wichtiger Faktor, sowohl für die Anwälte als auch für die Mandanten. Daraus folgt, dass sich das Streiten um die Auszahlungen lohnt: Rechtsanwälte müssen genau wissen, unter welchen Bedingungen die Rechtsschutzversicherer zahlen und ihre Mandanten darüber informieren. Mandanten streiten im grossen Stil als Versicherungsnehmer mit ihrer Versicherung, damit eine Zahlung erfolgt. Mittlerweile sind viele Anwaltskanzleien auf Klagen gegen Rechtsschutzversicherer spezialisiert. Aus dem Inhalt: - Kommentierung der speziellen VVG-Vorschriften zur Rechtsschutzversicherung: §§ 125-129 VVG - Kommentierung der einschlägigen allgemeinen VVG-Vorschriften (§§ 1-95 VVG) - Kommentierung der ARB.159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung?
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung? Eine Haftpflichtversicherung deckt Schäden ab, die du anderen Personen oder deren Eigentum zufügst. Sie schützt dich vor finanziellen Folgen, wenn du aus Versehen Schäden verursachst. Eine Hausratversicherung hingegen deckt Schäden an deinem eigenen Besitz in deinem Zuhause ab, wie z.B. bei Einbruch, Brand oder Wasserschäden. Während die Haftpflichtversicherung also für Schäden an Dritten aufkommt, schützt die Hausratversicherung dein eigenes Hab und Gut. Es ist daher empfehlenswert, beide Versicherungen abzuschließen, um umfassend abgesichert zu sein. **
-
Was sind die wichtigsten rechtlichen und finanziellen Verpflichtungen eines Versicherungsnehmers in Bezug auf verschiedene Arten von Versicherungen, wie z.B. Lebensversicherung, Haftpflichtversicherung und Krankenversicherung?
Als Versicherungsnehmer hat man die rechtliche Verpflichtung, die Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Zudem ist man verpflichtet, alle relevanten Informationen wahrheitsgemäß und vollständig bei Vertragsabschluss anzugeben, um eine ordnungsgemäße Risikobewertung zu ermöglichen. Im Falle eines Schadens hat man die Pflicht, diesen unverzüglich der Versicherung zu melden und alle erforderlichen Unterlagen zur Schadensregulierung bereitzustellen. Finanziell ist man verpflichtet, im Schadensfall eine eventuell vereinbarte Selbstbeteiligung zu tragen und bei Bedarf die vereinbarten Eigenleistungen zu erbringen, wie z.B. bei der Krankenversicherung für Ar **
-
Was sind die grundlegenden Unterschiede zwischen einer Haftpflichtversicherung und einer Lebensversicherung?
Eine Haftpflichtversicherung deckt Schäden ab, die man anderen zufügt, während eine Lebensversicherung im Todesfall eine finanzielle Absicherung für die Hinterbliebenen bietet. Haftpflichtversicherungen sind gesetzlich vorgeschrieben, Lebensversicherungen sind freiwillig. **
-
Was sind die wichtigsten Unterschiede zwischen einer Lebensversicherung und einer Krankenversicherung?
Die Lebensversicherung zahlt im Todesfall oder bei Ablauf der Versicherungssumme aus, während die Krankenversicherung die medizinischen Kosten im Krankheitsfall übernimmt. Eine Lebensversicherung dient der Absicherung der Hinterbliebenen, eine Krankenversicherung schützt vor hohen Arztkosten. Die Beiträge für eine Lebensversicherung sind in der Regel konstant, während die Beiträge für eine Krankenversicherung je nach Gesundheitszustand variieren können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.