Domain versicherungsprodukte24.de kaufen?
Wir ziehen mit dem Projekt
versicherungsprodukte24.de um.
Sind Sie am Kauf der Domain
versicherungsprodukte24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherungsprodukte24.de kaufen?
Wie funktioniert der Notbetrieb/Notverschluss des PKW-Fensterhebers?
Der Notbetrieb oder Notverschluss des PKW-Fensterhebers ermöglicht es dem Fahrer, das Fenster manuell zu öffnen oder zu schließen, wenn der elektrische Fensterheber nicht funktioniert. Dazu muss in der Regel eine Abdeckung oder ein Schalter in der Nähe des Fensters entfernt werden, um Zugang zum manuellen Mechanismus zu erhalten. Durch Drehen oder Drücken dieses Mechanismus kann das Fenster dann manuell bewegt werden. **
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **

Ähnliche Suchbegriffe für Notbetrieb
Top-Angebote
Produkte zum Begriff Notbetrieb:
-
Hausratversicherung, Fachbücher von Jörg Lemberg, Andreas LukschZahlreiche Übungen, Schadenfälle und Beispiele aus Rechtsprechung und Versicherungspraxis veranschaulichen den Inhalt und die Systematik der Hausratversicherung. Der strukturierte Aufbau der Musterlösungen ermöglicht es Ihnen, die Lösungswege selbst komplexer Schadenfälle gut nachzuvollziehen. Das Buch basiert auf den Proximus 5 Bedingungen des BWV Bildungsverbands, die grösstenteils mit den GDV-Bedingungen übereinstimmen; Abweichungen sind gekennzeichnet. Ebenso sind die GDV-Bedingungen vollständig im Anhang abgedruckt, und eine Proxmius-GDV-Synopse sorgt für schnelle Orientierung. Das Buch eignet sich gleichermassen für die Aus- und Weiterbildung sowie für die Berufspraxis.34,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bach, Kathrin: LebensversicherungLebensversicherung , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20250214, Autoren: Bach, Kathrin, Redaktion: Voland & Quist, Seitenzahl/Blattzahl: 200, Keyword: Debütroman; Dorf; Familie; Kleinstadtleben; Versicherung, Fachschema: Deutscher Buchpreis 2025 Longlist, Fachkategorie: Belletristik: Themen, Stoffe, Motive: Adoleszenz, Warengruppe: TB/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 140, Höhe: 21, Gewicht: 428, Produktform: Kartoniert, Genre: Belletristik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wettbewerbsstrukturen im Selbstverwaltungssystem der gesetzlichen Krankenversicherung der gesetzlichen Krankenversicherung, Taschenbuch von JuttaWettbewerbsstrukturen Im Selbstverwaltungssystem Der Gesetzlichen Krankenversicherung Der Gesetzlichen Krankenversicherung, Taschenbuch Von Jutta Krogull, Nomos, 978-3-8329-3849-9, Seitenanzahl: 25454,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vermögensschaden-Haftpflichtversicherung, Fachbücher von Holger Sassenbach, Winfried BeyerDie Vermögensschaden-Haftpflichtversicherung ist ein umfassendes Fachbuch, das sich mit der Absicherung von Vermögensschäden in der Dienstleistungsbranche beschäftigt. Angesichts der wachsenden Bedeutung dieser Branche in der deutschen Wirtschaft ist es unerlässlich, sich mit den spezifischen Risiken und den entsprechenden Versicherungslösungen auseinanderzusetzen. Dieses Buch bietet einen praxisnahen Einstieg in die komplexe Materie und richtet sich an alle, die sich mit der Beratung von Kunden in Bezug auf Vermögensschäden befassen. Es vermittelt das notwendige Fachwissen, um kompetent und überzeugend über Risiken und deren Absicherung zu informieren. Die Leser erhalten eine fundierte Einführung in die gesetzlichen Haftungsgrundlagen, gefolgt von detaillierten Analysen berufsspezifischer Risiken und deren optimaler Absicherung. Abgerundet wird das Werk durch die Präsentation der Musterbedingungen zur Vermögensschadenhaftpflichtversicherung, die vom GDV im Jahr 2024 veröffentlicht und im Mai 2025 überarbeitet wurden.44,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
-
Was ist der Unterschied zwischen einer Lebensversicherung und einer Unfallversicherung?
Eine Lebensversicherung zahlt im Todesfall des Versicherten eine vorher vereinbarte Summe an die Begünstigten aus, während eine Unfallversicherung Leistungen erbringt, wenn der Versicherte durch einen Unfall dauerhaft beeinträchtigt wird oder stirbt. Die Lebensversicherung bietet somit einen finanziellen Schutz für die Hinterbliebenen, während die Unfallversicherung den Versicherten selbst absichert. Zudem ist die Unfallversicherung meist günstiger und bietet spezifische Leistungen im Falle eines Unfalls. **
-
Was sind die wichtigsten Unterschiede zwischen Haftpflichtversicherung, Krankenversicherung und Lebensversicherung und wie können diese Versicherungsarten das Risiko für Einzelpersonen und Unternehmen reduzieren?
Die Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch die versicherte Person verursacht wurden, während die Krankenversicherung die medizinischen Kosten im Falle von Krankheit oder Verletzung abdeckt. Die Lebensversicherung dagegen zahlt im Todesfall des Versicherten eine vereinbarte Summe an die Begünstigten aus. Diese Versicherungsarten können das Risiko für Einzelpersonen und Unternehmen reduzieren, indem sie finanzielle Sicherheit bieten und die Kosten im Falle von unvorhergesehenen Ereignissen abdecken. Sie ermöglichen es den Versicherten, sich vor den finanziellen Folgen von Haftungsansprüchen, Krankheitskosten und dem Verlust des Haupteinkommens zu schützen. **
-
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung?
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung? Eine Haftpflichtversicherung deckt Schäden ab, die du anderen Personen oder deren Eigentum zufügst. Sie schützt dich vor finanziellen Folgen, wenn du aus Versehen Schäden verursachst. Eine Hausratversicherung hingegen deckt Schäden an deinem eigenen Besitz in deinem Zuhause ab, wie z.B. bei Einbruch, Brand oder Wasserschäden. Während die Haftpflichtversicherung also für Schäden an Dritten aufkommt, schützt die Hausratversicherung dein eigenes Hab und Gut. Es ist daher empfehlenswert, beide Versicherungen abzuschließen, um umfassend abgesichert zu sein. **
Was sind die wichtigsten rechtlichen und finanziellen Verpflichtungen eines Versicherungsnehmers in Bezug auf verschiedene Arten von Versicherungen, wie z.B. Lebensversicherung, Haftpflichtversicherung und Krankenversicherung?
Als Versicherungsnehmer hat man die rechtliche Verpflichtung, die Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Zudem ist man verpflichtet, alle relevanten Informationen wahrheitsgemäß und vollständig bei Vertragsabschluss anzugeben, um eine ordnungsgemäße Risikobewertung zu ermöglichen. Im Falle eines Schadens hat man die Pflicht, diesen unverzüglich der Versicherung zu melden und alle erforderlichen Unterlagen zur Schadensregulierung bereitzustellen. Finanziell ist man verpflichtet, im Schadensfall eine eventuell vereinbarte Selbstbeteiligung zu tragen und bei Bedarf die vereinbarten Eigenleistungen zu erbringen, wie z.B. bei der Krankenversicherung für Ar **
Was sind die grundlegenden Unterschiede zwischen einer Haftpflichtversicherung und einer Lebensversicherung?
Eine Haftpflichtversicherung deckt Schäden ab, die man anderen zufügt, während eine Lebensversicherung im Todesfall eine finanzielle Absicherung für die Hinterbliebenen bietet. Haftpflichtversicherungen sind gesetzlich vorgeschrieben, Lebensversicherungen sind freiwillig. **
Top-Angebote
Produkte zum Begriff Notbetrieb:
-
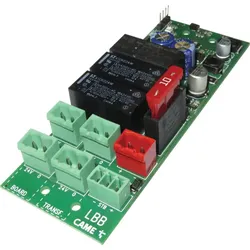
Came Platinen-Set für den Notbetrieb bei Stromausfall, für Gard SchrankenCame Platinen-Set für den Notbetrieb bei Stromausfall, für Gard Schranken Lieferumfang 1 x LBB-Steckkarte 1 x Anschlusskabel 30 V-0 / V+V- 1 x Anschlusskabel 24 V-0 / V+V- 1 x Rotes Kabel für Akku 1 x Schwarzes Kabel für Akku 1 x Überbrückungskabel zum Anschließen der Akkus 1 x Status-LED 1 x Ersatzsicherung zu 10 A 1 x Befestigungsmaterial Notstromlösung für Came Gard Schranken Das Came Platinen-Set für den Notbetrieb bei Stromausfall ist eine praktische Ergänzung für kompatible Came Gard Schranken. Die Platine ermöglicht den vorgesehenen Akkubetrieb bei unterbrochener Netzspannung und unterstützt außerdem das Aufladen der angeschlossenen Batterien. Damit kann die Schrankenanlage auch bei einem Stromausfall entsprechend ihrer technischen Auslegung bedient werden. Das Set eignet sich für Zufahrten, Parkplätze, Betriebsgelände, Wohnanlagen und weitere Bereiche, in denen eine zuverlässige Zugangskontrolle erforderlich ist. Die Lieferung erfolgt ohne Akku und ohne Batterien, sodass diese separat passend zur Anlage ausgewählt werden müssen. Batterieladefunktion und Batteriehalterung Die Came Platine für Gard Schranken verfügt über eine integrierte Ladefunktion für die angeschlossenen Batterien und wird mit einer Batteriehalterung geliefert. Eine Status-LED informiert über den aktuellen Betriebszustand. Je nach Anzeige lässt sich erkennen, ob Netzspannung vorhanden ist, der Akku geladen wird, Akkubetrieb aktiv ist oder eine Störung vorliegt. Dadurch unterstützt das Platinen-Set eine übersichtliche Kontrolle der Notstromversorgung und erleichtert Wartungsarbeiten an der Came Schrankenanlage. Statusanzeigen der Platine Grün leuchtet: Netzspannung vorhanden, Aufladen des Akkus beendet. Grün blinkt: Netzspannung vorhanden, Akku befindet sich in der Ladephase. Blau leuchtet: Akkubetrieb aktiv. Rot leuchtet: Akku leer, Steckkarte wird nicht gespeist. Rot blinkt: Prüfung des Akkustatus nach einem Wechsel. Rot und Grün blinken: Akku abgetrennt oder Sicherung der LBB-Steckkarte durchgebrannt. Technische Details im Überblick Hersteller: Came Produkt: Platinen-Set für den Notbetrieb und zum Aufladen der Batterien Schutzart: IP20 Betriebsspannung: 24 V AC/DC Stromaufnahme im Stand-by: 20 mA Stromaufnahme: 400 mA Maximale Stromaufnahme: 730 mA Schwellenspannung bei entladenem Akku: 18 V DC Ausgangsspannung: 27 V DC Betriebstemperatur: -20 bis +55 °C Schutzklasse: III Lieferung: Ohne Akku und ohne Batterien Anschlusszubehör im Lieferumfang Zum Lieferumfang gehören wichtige Komponenten für die Installation, darunter die LBB-Steckkarte, Anschlusskabel für 30 V-0/V+V- und 24 V-0/+-, ein rotes und ein schwarzes Akkukabel sowie ein Überbrückungskabel zum Anschließen der Akkus. Zusätzlich sind ein weiteres Anschlusskabel 24 V-0/V+V-, eine 10-A-Ersatzsicherung, Befestigungsmaterial und die Status-LED vorhanden. Bei Batteriebetrieb läuft die Schranke langsamer; außerdem ist die Heizpatrone außer Betrieb. Der Einbau und die Inbetriebnahme sollten entsprechend den Herstellervorgaben durch qualifiziertes Fachpersonal erfolgen. Came Platinen-Set bei Scheurich24 bestellen Mit dem Came Platinen-Set für Gard Schranken ergänzen Sie Ihre Anlage um eine durchdachte Lösung für Notbetrieb und Batterieladung. Die klare Statusanzeige, die enthaltene Batteriehalterung und das umfangreiche Anschlusszubehör erleichtern Installation und Wartung. Bestellen Sie das passende Came Ersatzteil bequem bei Scheurich24. Bitte prüfen Sie vor dem Kauf die Kompatibilität mit Ihrer Gard Schranke und berücksichtigen Sie, dass Akku beziehungsweise Batterien nicht im Lieferumfang enthalten sind.109,79 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Rechtsschutzversicherung, Fachbücher von Joachim Cornelius-WinklerDie Rechtsschutzversicherung ist ein umfassendes Fachbuch, das sich an Fachleute und Interessierte im Bereich Wirtschaft und Recht richtet. Verfasst von Joachim Cornelius-Winkler, bietet dieses Werk eine praxisnahe Einführung in die Thematik der Rechtsschutzversicherung. Es enthält zahlreiche Übungsaufgaben, Kontrollfragen und Checklisten, die den Leser dabei unterstützen, das Gelernte zu vertiefen und anzuwenden. Mit 186 Seiten in kartoniertem Einband und in deutscher Sprache verfasst, ist das Buch sowohl für Studierende als auch für Praktiker geeignet, die ihr Wissen im Bereich der allgemeinen Rechtswissenschaft erweitern möchten. Die sechste Auflage, veröffentlicht im Jahr 2025, gewährleistet, dass die Inhalte aktuell und relevant sind. Dieses Sachbuch ist ein wertvolles Nachschlagewerk für alle, die sich mit den rechtlichen Aspekten der Rechtsschutzversicherung auseinandersetzen möchten.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hausratversicherung, Fachbücher von Jörg Lemberg, Andreas LukschZahlreiche Übungen, Schadenfälle und Beispiele aus Rechtsprechung und Versicherungspraxis veranschaulichen den Inhalt und die Systematik der Hausratversicherung. Der strukturierte Aufbau der Musterlösungen ermöglicht es Ihnen, die Lösungswege selbst komplexer Schadenfälle gut nachzuvollziehen. Das Buch basiert auf den Proximus 5 Bedingungen des BWV Bildungsverbands, die grösstenteils mit den GDV-Bedingungen übereinstimmen; Abweichungen sind gekennzeichnet. Ebenso sind die GDV-Bedingungen vollständig im Anhang abgedruckt, und eine Proxmius-GDV-Synopse sorgt für schnelle Orientierung. Das Buch eignet sich gleichermassen für die Aus- und Weiterbildung sowie für die Berufspraxis.34,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bach, Kathrin: LebensversicherungLebensversicherung , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20250214, Autoren: Bach, Kathrin, Redaktion: Voland & Quist, Seitenzahl/Blattzahl: 200, Keyword: Debütroman; Dorf; Familie; Kleinstadtleben; Versicherung, Fachschema: Deutscher Buchpreis 2025 Longlist, Fachkategorie: Belletristik: Themen, Stoffe, Motive: Adoleszenz, Warengruppe: TB/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 140, Höhe: 21, Gewicht: 428, Produktform: Kartoniert, Genre: Belletristik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert der Notbetrieb/Notverschluss des PKW-Fensterhebers?
Der Notbetrieb oder Notverschluss des PKW-Fensterhebers ermöglicht es dem Fahrer, das Fenster manuell zu öffnen oder zu schließen, wenn der elektrische Fensterheber nicht funktioniert. Dazu muss in der Regel eine Abdeckung oder ein Schalter in der Nähe des Fensters entfernt werden, um Zugang zum manuellen Mechanismus zu erhalten. Durch Drehen oder Drücken dieses Mechanismus kann das Fenster dann manuell bewegt werden. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
-
Was ist der Unterschied zwischen einer Lebensversicherung und einer Unfallversicherung?
Eine Lebensversicherung zahlt im Todesfall des Versicherten eine vorher vereinbarte Summe an die Begünstigten aus, während eine Unfallversicherung Leistungen erbringt, wenn der Versicherte durch einen Unfall dauerhaft beeinträchtigt wird oder stirbt. Die Lebensversicherung bietet somit einen finanziellen Schutz für die Hinterbliebenen, während die Unfallversicherung den Versicherten selbst absichert. Zudem ist die Unfallversicherung meist günstiger und bietet spezifische Leistungen im Falle eines Unfalls. **
Ähnliche Suchbegriffe für Notbetrieb
-
Wettbewerbsstrukturen im Selbstverwaltungssystem der gesetzlichen Krankenversicherung der gesetzlichen Krankenversicherung, Taschenbuch von JuttaWettbewerbsstrukturen Im Selbstverwaltungssystem Der Gesetzlichen Krankenversicherung Der Gesetzlichen Krankenversicherung, Taschenbuch Von Jutta Krogull, Nomos, 978-3-8329-3849-9, Seitenanzahl: 25454,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vermögensschaden-Haftpflichtversicherung, Fachbücher von Holger Sassenbach, Winfried BeyerDie Vermögensschaden-Haftpflichtversicherung ist ein umfassendes Fachbuch, das sich mit der Absicherung von Vermögensschäden in der Dienstleistungsbranche beschäftigt. Angesichts der wachsenden Bedeutung dieser Branche in der deutschen Wirtschaft ist es unerlässlich, sich mit den spezifischen Risiken und den entsprechenden Versicherungslösungen auseinanderzusetzen. Dieses Buch bietet einen praxisnahen Einstieg in die komplexe Materie und richtet sich an alle, die sich mit der Beratung von Kunden in Bezug auf Vermögensschäden befassen. Es vermittelt das notwendige Fachwissen, um kompetent und überzeugend über Risiken und deren Absicherung zu informieren. Die Leser erhalten eine fundierte Einführung in die gesetzlichen Haftungsgrundlagen, gefolgt von detaillierten Analysen berufsspezifischer Risiken und deren optimaler Absicherung. Abgerundet wird das Werk durch die Präsentation der Musterbedingungen zur Vermögensschadenhaftpflichtversicherung, die vom GDV im Jahr 2024 veröffentlicht und im Mai 2025 überarbeitet wurden.44,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine Bedingungen für die Rechtsschutzversicherung Kommentar, Fachbücher von Dirk Looschelders, Christina PaffenholzNahezu jeder Gang zum Rechtsanwalt steht heutzutage in Verbindung mit der Rechtsschutzversicherung. 21 Millionen Rechtsschutzverträge sind in Deutschland abgeschlossen, das heisst rund 44 % der Haushalte sind so versichert. Dadurch laufen knapp 4 Millionen Fälle jährlich über die Schreibtische der 50 Rechtsschutzversicherer. Profitiert haben davon die Rechtsanwälte: 2,2 Milliarden Euro werden jährlich an die Anwaltschaft ausgezahlt. Die Rechtsschutzversicherung ist somit ein finanziell äusserst wichtiger Faktor, sowohl für die Anwälte als auch für die Mandanten. Daraus folgt, dass sich das Streiten um die Auszahlungen lohnt: Rechtsanwälte müssen genau wissen, unter welchen Bedingungen die Rechtsschutzversicherer zahlen und ihre Mandanten darüber informieren. Mandanten streiten im grossen Stil als Versicherungsnehmer mit ihrer Versicherung, damit eine Zahlung erfolgt. Mittlerweile sind viele Anwaltskanzleien auf Klagen gegen Rechtsschutzversicherer spezialisiert. Aus dem Inhalt: - Kommentierung der speziellen VVG-Vorschriften zur Rechtsschutzversicherung: §§ 125-129 VVG - Kommentierung der einschlägigen allgemeinen VVG-Vorschriften (§§ 1-95 VVG) - Kommentierung der ARB.159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Nebeneinander der gesetzlichen Krankenversicherung (GKV) und der privaten Krankenversicherung (PKV). Fairer Wettbewerb oder Risikoselektion?,Das Nebeneinander Der Gesetzlichen Krankenversicherung (gkv) Und Der Privaten Krankenversicherung (pkv). Fairer Wettbewerb Oder Risikoselektion?, Taschenbuch Von Rubi Mauer, Grin, 978-3-668-34714-4, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Unterschiede zwischen Haftpflichtversicherung, Krankenversicherung und Lebensversicherung und wie können diese Versicherungsarten das Risiko für Einzelpersonen und Unternehmen reduzieren?
Die Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch die versicherte Person verursacht wurden, während die Krankenversicherung die medizinischen Kosten im Falle von Krankheit oder Verletzung abdeckt. Die Lebensversicherung dagegen zahlt im Todesfall des Versicherten eine vereinbarte Summe an die Begünstigten aus. Diese Versicherungsarten können das Risiko für Einzelpersonen und Unternehmen reduzieren, indem sie finanzielle Sicherheit bieten und die Kosten im Falle von unvorhergesehenen Ereignissen abdecken. Sie ermöglichen es den Versicherten, sich vor den finanziellen Folgen von Haftungsansprüchen, Krankheitskosten und dem Verlust des Haupteinkommens zu schützen. **
-
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung?
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung? Eine Haftpflichtversicherung deckt Schäden ab, die du anderen Personen oder deren Eigentum zufügst. Sie schützt dich vor finanziellen Folgen, wenn du aus Versehen Schäden verursachst. Eine Hausratversicherung hingegen deckt Schäden an deinem eigenen Besitz in deinem Zuhause ab, wie z.B. bei Einbruch, Brand oder Wasserschäden. Während die Haftpflichtversicherung also für Schäden an Dritten aufkommt, schützt die Hausratversicherung dein eigenes Hab und Gut. Es ist daher empfehlenswert, beide Versicherungen abzuschließen, um umfassend abgesichert zu sein. **
-
Was sind die wichtigsten rechtlichen und finanziellen Verpflichtungen eines Versicherungsnehmers in Bezug auf verschiedene Arten von Versicherungen, wie z.B. Lebensversicherung, Haftpflichtversicherung und Krankenversicherung?
Als Versicherungsnehmer hat man die rechtliche Verpflichtung, die Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Zudem ist man verpflichtet, alle relevanten Informationen wahrheitsgemäß und vollständig bei Vertragsabschluss anzugeben, um eine ordnungsgemäße Risikobewertung zu ermöglichen. Im Falle eines Schadens hat man die Pflicht, diesen unverzüglich der Versicherung zu melden und alle erforderlichen Unterlagen zur Schadensregulierung bereitzustellen. Finanziell ist man verpflichtet, im Schadensfall eine eventuell vereinbarte Selbstbeteiligung zu tragen und bei Bedarf die vereinbarten Eigenleistungen zu erbringen, wie z.B. bei der Krankenversicherung für Ar **
-
Was sind die grundlegenden Unterschiede zwischen einer Haftpflichtversicherung und einer Lebensversicherung?
Eine Haftpflichtversicherung deckt Schäden ab, die man anderen zufügt, während eine Lebensversicherung im Todesfall eine finanzielle Absicherung für die Hinterbliebenen bietet. Haftpflichtversicherungen sind gesetzlich vorgeschrieben, Lebensversicherungen sind freiwillig. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.