Domain versicherungsprodukte24.de kaufen?
Wir ziehen mit dem Projekt
versicherungsprodukte24.de um.
Sind Sie am Kauf der Domain
versicherungsprodukte24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherungsprodukte24.de kaufen?
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
Ähnliche Suchbegriffe für Ophthalmoskop
Top-Angebote
Produkte zum Begriff Ophthalmoskop:
-
Bach, Kathrin: LebensversicherungLebensversicherung , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20250214, Autoren: Bach, Kathrin, Redaktion: Voland & Quist, Seitenzahl/Blattzahl: 200, Keyword: Debütroman; Dorf; Familie; Kleinstadtleben; Versicherung, Fachschema: Deutscher Buchpreis 2025 Longlist, Fachkategorie: Belletristik: Themen, Stoffe, Motive: Adoleszenz, Warengruppe: TB/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 140, Höhe: 21, Gewicht: 428, Produktform: Kartoniert, Genre: Belletristik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen einer Lebensversicherung und einer Unfallversicherung?
Eine Lebensversicherung zahlt im Todesfall des Versicherten eine vorher vereinbarte Summe an die Begünstigten aus, während eine Unfallversicherung Leistungen erbringt, wenn der Versicherte durch einen Unfall dauerhaft beeinträchtigt wird oder stirbt. Die Lebensversicherung bietet somit einen finanziellen Schutz für die Hinterbliebenen, während die Unfallversicherung den Versicherten selbst absichert. Zudem ist die Unfallversicherung meist günstiger und bietet spezifische Leistungen im Falle eines Unfalls. **
-
Was sind die wichtigsten Unterschiede zwischen Haftpflichtversicherung, Krankenversicherung und Lebensversicherung und wie können diese Versicherungsarten das Risiko für Einzelpersonen und Unternehmen reduzieren?
Die Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch die versicherte Person verursacht wurden, während die Krankenversicherung die medizinischen Kosten im Falle von Krankheit oder Verletzung abdeckt. Die Lebensversicherung dagegen zahlt im Todesfall des Versicherten eine vereinbarte Summe an die Begünstigten aus. Diese Versicherungsarten können das Risiko für Einzelpersonen und Unternehmen reduzieren, indem sie finanzielle Sicherheit bieten und die Kosten im Falle von unvorhergesehenen Ereignissen abdecken. Sie ermöglichen es den Versicherten, sich vor den finanziellen Folgen von Haftungsansprüchen, Krankheitskosten und dem Verlust des Haupteinkommens zu schützen. **
-
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung?
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung? Eine Haftpflichtversicherung deckt Schäden ab, die du anderen Personen oder deren Eigentum zufügst. Sie schützt dich vor finanziellen Folgen, wenn du aus Versehen Schäden verursachst. Eine Hausratversicherung hingegen deckt Schäden an deinem eigenen Besitz in deinem Zuhause ab, wie z.B. bei Einbruch, Brand oder Wasserschäden. Während die Haftpflichtversicherung also für Schäden an Dritten aufkommt, schützt die Hausratversicherung dein eigenes Hab und Gut. Es ist daher empfehlenswert, beide Versicherungen abzuschließen, um umfassend abgesichert zu sein. **
-
Was sind die wichtigsten rechtlichen und finanziellen Verpflichtungen eines Versicherungsnehmers in Bezug auf verschiedene Arten von Versicherungen, wie z.B. Lebensversicherung, Haftpflichtversicherung und Krankenversicherung?
Als Versicherungsnehmer hat man die rechtliche Verpflichtung, die Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Zudem ist man verpflichtet, alle relevanten Informationen wahrheitsgemäß und vollständig bei Vertragsabschluss anzugeben, um eine ordnungsgemäße Risikobewertung zu ermöglichen. Im Falle eines Schadens hat man die Pflicht, diesen unverzüglich der Versicherung zu melden und alle erforderlichen Unterlagen zur Schadensregulierung bereitzustellen. Finanziell ist man verpflichtet, im Schadensfall eine eventuell vereinbarte Selbstbeteiligung zu tragen und bei Bedarf die vereinbarten Eigenleistungen zu erbringen, wie z.B. bei der Krankenversicherung für Ar **
Was sind die grundlegenden Unterschiede zwischen einer Haftpflichtversicherung und einer Lebensversicherung?
Eine Haftpflichtversicherung deckt Schäden ab, die man anderen zufügt, während eine Lebensversicherung im Todesfall eine finanzielle Absicherung für die Hinterbliebenen bietet. Haftpflichtversicherungen sind gesetzlich vorgeschrieben, Lebensversicherungen sind freiwillig. **
Was sind die wichtigsten Unterschiede zwischen einer Lebensversicherung und einer Krankenversicherung?
Die Lebensversicherung zahlt im Todesfall oder bei Ablauf der Versicherungssumme aus, während die Krankenversicherung die medizinischen Kosten im Krankheitsfall übernimmt. Eine Lebensversicherung dient der Absicherung der Hinterbliebenen, eine Krankenversicherung schützt vor hohen Arztkosten. Die Beiträge für eine Lebensversicherung sind in der Regel konstant, während die Beiträge für eine Krankenversicherung je nach Gesundheitszustand variieren können. **
Top-Angebote
Produkte zum Begriff Ophthalmoskop:
-
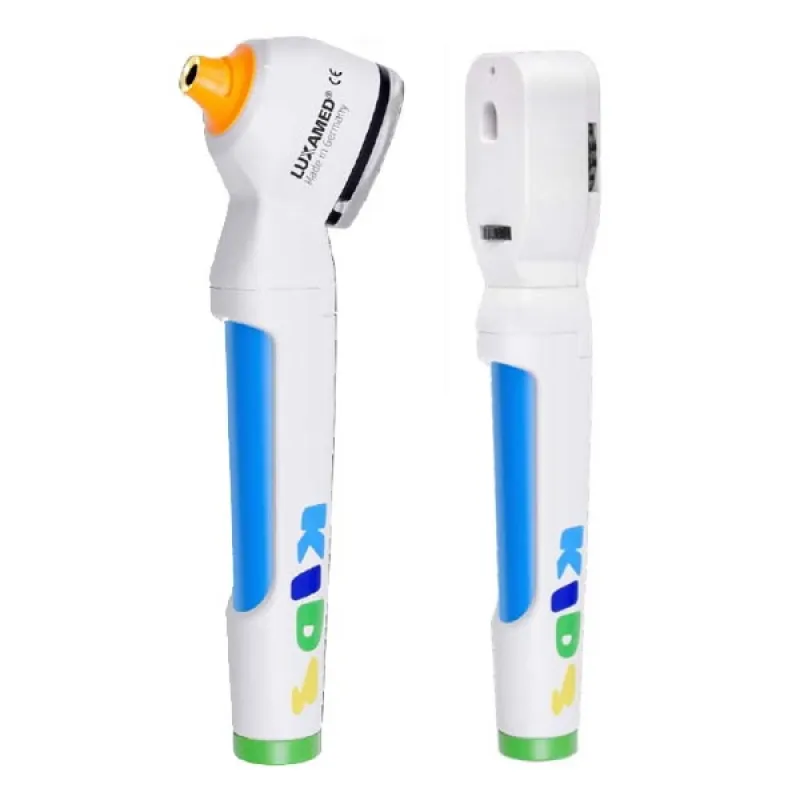
LUXAMED GmbH & CO. KG Luxamed Otoskop & Ophthalmoskop Diagnostik Set 2.5 V KIDS AF.516.914Diagnostik‑Set KIDS – Otoskop & Ophthalmoskop im Taschenformat Das Diagnostik‑Set KIDS kombiniert ein LED‑Otoskop und ein LED‑Ophthalmoskop im kompakten Taschenformat. Beide Instrumente arbeiten mit 2,5‑V‑LED‑Technik und sind speziell auf die Anforderungen der pädiatrischen Untersuchung abgestimmt. Ideal zur Beurteilung des äußeren Gehörgangs, des Trommelfells sowie zur orientierenden Untersuchung des Augenhintergrunds . Im Lieferumfang enthalten sind 20 Einweg‑Ohrtrichter (2,5 mm und 4 mm). Unsere kompatiblen Einweg‑Ohrtrichter 2,5 mm farbig sowie die Großpackung 2,5 mm / 4 mm in Grau passen ebenfalls sicher auf das Otoskop. Set‑Inhalt LED‑Otoskop Auris KIDS (2,5 V) LED‑Ophthalmoskop Oculus KIDS (2,5 V) 20 Einweg‑Ohrtrichter (10 × 2,5 mm, 10 × 4 mm) 2 × AAA‑Batterien und Anleitung Otoskop Auris KIDS – Kernfeatures LED‑Ring mit 6 LEDs (≈ 10.000 Lux), stufenlos dimmbar Auto‑Off nach 3 Minuten Schwenkbare 3‑fach‑Lupe mit Rastfunktion Gebläseanschluss für pneumatische Otoskopie (zur Beurteilung der Trommelfellbeweglichkeit) 2‑Komponenten‑Griff (Aluminium / glasfaserverstärkter Kunststoff) Elektronischer Druckschalter Wartungsfreie LED‑Technik (≈ 100.000 h Lebensdauer) Ophthalmoskop Oculus KIDS – Kernfeatures LED‑Ausleuchtung, stufenlos dimmbar Auto‑Off nach 3 Minuten Korrekturbereich +20 … –20 dpt 5 Blenden: Fadenkreuz, großer Kreis, kleiner Kreis, Halbkreis, Grünfilter Gleicher 2‑Komponenten‑Griff wie beim Otoskop (Batterie‑Sharing möglich) Technische Daten Parameter Otoskop Auris KIDS Ophthalmoskop Oculus KIDS Spannung 2,5 V Beleuchtung LED‑Ring, 6 LEDs Zentrale LED Dimmung / Auto‑Off Stufenlos, Abschaltung nach 3 min Optik 3‑fach‑Lupe, schwenkbar Korrekturscheibe +20 … –20 dpt Blenden – Fadenkreuz, groß, klein, halb, grün Gehäuse Aluminium / glasfaserverstärkter Kunststoff, KIDS‑Farben Stromversorgung 2 × AAA (inkl.) EAN 04260381964537 Artikelnummer AF.516.914 Ihre Vorteile Ohr‑ und Augen‑Untersuchung in einem kompakten Set Ideal für Pädiatrie, Hausbesuche und Notfalltaschen LED‑Technik ohne Lampenwechsel Gemeinsame Batterien für beide Instrumente Kindgerechtes Design und ergonomische Größe FAQ Für welche Untersuchungen eignet sich das Otoskop? Zur Beurteilung des äußeren Gehörgangs und des Trommelfells , z. B. bei Verdacht auf entzündliche Veränderungen. Wofür wird das Ophthalmoskop eingesetzt? Zur orientierenden Untersuchung des Augenhintergrunds , etwa zur Darstellung typischer pädiatrischer Befunde. Sind weitere Trichtergrößen erhältlich? Ja, kompatible Einweg‑Ohrtrichter in 2,5 mm farbig sowie 2,5 mm / 4 mm Grau (Großpackung) sind separat erhältlich. Kann ich Akkus verwenden? Ja, handelsübliche NiMH‑AAA‑Akkus sind kompatibel. Wie wird das Set gereinigt? Griffe und Köpfe können mit alkoholfreien Wischdesinfektionsmitteln gereinigt werden. Ist das Otoskop für pneumatische Otoskopie geeignet? Ja, der Gebläseanschluss ermöglicht die Beurteilung der Trommelfellbeweglichkeit . Für welche Altersgruppen ist das Set geeignet? Für Säuglinge, Kleinkinder und Schulkinder. Für Neugeborene empfehlen wir kleinere Trichter (2,5 mm). Jetzt bestellen – das komplette KIDS‑Diagnostik‑Set immer griffbereit!232,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
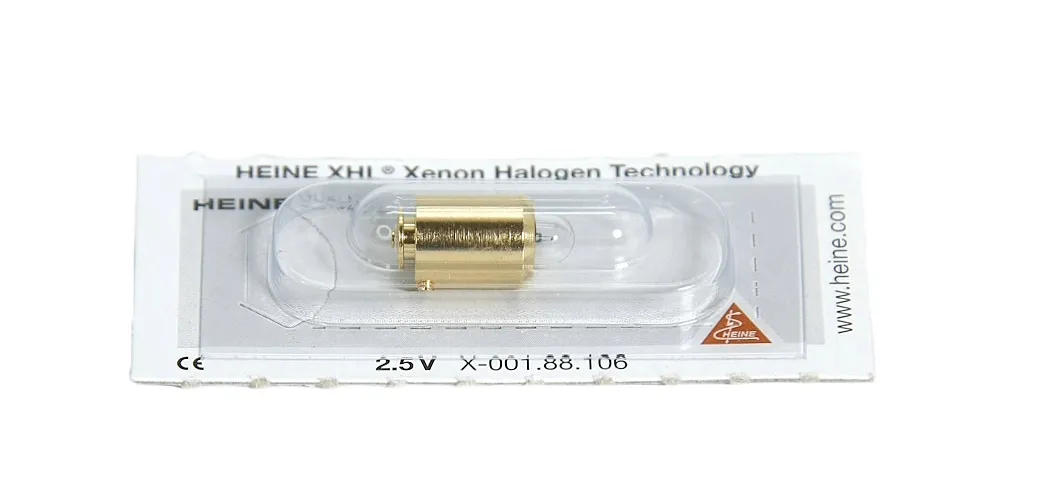
Heine Optotechnik GmbH Ersatzlampe Heine für Mini 3000 Ophthalmoskop, XHL Xenon Halogen 2,5 V X-001.88.106Heine Ersatzlampe Heine für Mini 3000 Ophthalmoskop, XHL Xenon Halogen 2,5 V Sie können die Ersatzlampe Heine 2,5 V für das Heine Produkt Mini 3000 Ophthalmoskop verwenden. Diese Lampe ist speziell für den Einsatz mit dem Ophthalmoskop konzipiert und sorgt für eine optimale Ausleuchtung. Mit der XHL Xenon Halogen-Technologie erreichen Sie eine helle und klare Beleuchtung, die eine genaue Diagnose ermöglicht. Die Qualität der Lampe ist hochwertig und gewährleistet eine lange Lebensdauer. Vertrauen Sie auf die hohe Leistungsfähigkeit der Ersatzlampe Heine 2,5 V und nutzen Sie sie für Ihr Mini 3000 Ophthalmoskop. Passend für folgende Heine Produkte: Mini 3000 Ophthalmoskop27,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bach, Kathrin: LebensversicherungLebensversicherung , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20250214, Autoren: Bach, Kathrin, Redaktion: Voland & Quist, Seitenzahl/Blattzahl: 200, Keyword: Debütroman; Dorf; Familie; Kleinstadtleben; Versicherung, Fachschema: Deutscher Buchpreis 2025 Longlist, Fachkategorie: Belletristik: Themen, Stoffe, Motive: Adoleszenz, Warengruppe: TB/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 140, Höhe: 21, Gewicht: 428, Produktform: Kartoniert, Genre: Belletristik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
-
Was ist der Unterschied zwischen einer Lebensversicherung und einer Unfallversicherung?
Eine Lebensversicherung zahlt im Todesfall des Versicherten eine vorher vereinbarte Summe an die Begünstigten aus, während eine Unfallversicherung Leistungen erbringt, wenn der Versicherte durch einen Unfall dauerhaft beeinträchtigt wird oder stirbt. Die Lebensversicherung bietet somit einen finanziellen Schutz für die Hinterbliebenen, während die Unfallversicherung den Versicherten selbst absichert. Zudem ist die Unfallversicherung meist günstiger und bietet spezifische Leistungen im Falle eines Unfalls. **
-
Was sind die wichtigsten Unterschiede zwischen Haftpflichtversicherung, Krankenversicherung und Lebensversicherung und wie können diese Versicherungsarten das Risiko für Einzelpersonen und Unternehmen reduzieren?
Die Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch die versicherte Person verursacht wurden, während die Krankenversicherung die medizinischen Kosten im Falle von Krankheit oder Verletzung abdeckt. Die Lebensversicherung dagegen zahlt im Todesfall des Versicherten eine vereinbarte Summe an die Begünstigten aus. Diese Versicherungsarten können das Risiko für Einzelpersonen und Unternehmen reduzieren, indem sie finanzielle Sicherheit bieten und die Kosten im Falle von unvorhergesehenen Ereignissen abdecken. Sie ermöglichen es den Versicherten, sich vor den finanziellen Folgen von Haftungsansprüchen, Krankheitskosten und dem Verlust des Haupteinkommens zu schützen. **
Ähnliche Suchbegriffe für Ophthalmoskop
-
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung?
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung? Eine Haftpflichtversicherung deckt Schäden ab, die du anderen Personen oder deren Eigentum zufügst. Sie schützt dich vor finanziellen Folgen, wenn du aus Versehen Schäden verursachst. Eine Hausratversicherung hingegen deckt Schäden an deinem eigenen Besitz in deinem Zuhause ab, wie z.B. bei Einbruch, Brand oder Wasserschäden. Während die Haftpflichtversicherung also für Schäden an Dritten aufkommt, schützt die Hausratversicherung dein eigenes Hab und Gut. Es ist daher empfehlenswert, beide Versicherungen abzuschließen, um umfassend abgesichert zu sein. **
-
Was sind die wichtigsten rechtlichen und finanziellen Verpflichtungen eines Versicherungsnehmers in Bezug auf verschiedene Arten von Versicherungen, wie z.B. Lebensversicherung, Haftpflichtversicherung und Krankenversicherung?
Als Versicherungsnehmer hat man die rechtliche Verpflichtung, die Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Zudem ist man verpflichtet, alle relevanten Informationen wahrheitsgemäß und vollständig bei Vertragsabschluss anzugeben, um eine ordnungsgemäße Risikobewertung zu ermöglichen. Im Falle eines Schadens hat man die Pflicht, diesen unverzüglich der Versicherung zu melden und alle erforderlichen Unterlagen zur Schadensregulierung bereitzustellen. Finanziell ist man verpflichtet, im Schadensfall eine eventuell vereinbarte Selbstbeteiligung zu tragen und bei Bedarf die vereinbarten Eigenleistungen zu erbringen, wie z.B. bei der Krankenversicherung für Ar **
-
Was sind die grundlegenden Unterschiede zwischen einer Haftpflichtversicherung und einer Lebensversicherung?
Eine Haftpflichtversicherung deckt Schäden ab, die man anderen zufügt, während eine Lebensversicherung im Todesfall eine finanzielle Absicherung für die Hinterbliebenen bietet. Haftpflichtversicherungen sind gesetzlich vorgeschrieben, Lebensversicherungen sind freiwillig. **
-
Was sind die wichtigsten Unterschiede zwischen einer Lebensversicherung und einer Krankenversicherung?
Die Lebensversicherung zahlt im Todesfall oder bei Ablauf der Versicherungssumme aus, während die Krankenversicherung die medizinischen Kosten im Krankheitsfall übernimmt. Eine Lebensversicherung dient der Absicherung der Hinterbliebenen, eine Krankenversicherung schützt vor hohen Arztkosten. Die Beiträge für eine Lebensversicherung sind in der Regel konstant, während die Beiträge für eine Krankenversicherung je nach Gesundheitszustand variieren können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.