Domain versicherungsprodukte24.de kaufen?
Wir ziehen mit dem Projekt
versicherungsprodukte24.de um.
Sind Sie am Kauf der Domain
versicherungsprodukte24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherungsprodukte24.de kaufen?
¿Cómo se conjugan los verbos "saber" y "poder" en español?
El verbo "saber" se conjuga de la siguiente manera: yo sé, tú sabes, él/ella/usted sabe, nosotros/as sabemos, vosotros/as sabéis, ellos/ellas/ustedes saben. El verbo "poder" se conjuga así: yo puedo, tú puedes, él/ella/usted puede, nosotros/as podemos, vosotros/as podéis, ellos/ellas/ustedes pueden. **
¿Cuáles son los grupos de verbos en español: ir y oír?
Los verbos "ir" y "oír" pertenecen al grupo de verbos irregulares en español. Esto significa que no siguen las reglas de conjugación regulares y tienen formas verbales únicas. Por ejemplo, en la primera persona del singular del presente de indicativo, "ir" se conjuga como "voy" y "oír" se conjuga como "oigo". **

Ähnliche Suchbegriffe für Verbos-alemanes
Top-Angebote
Produkte zum Begriff Verbos-alemanes:
-
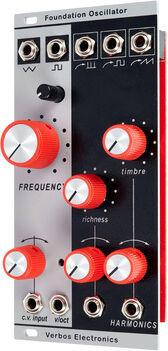
Verbos Electronics Foundation OscillatorVerbos Electronics Foundation Oscillator; Eurorack Modul; diskret aufgebauter VCO mit Waveshaper; Dreieck- und Rechteck-Ausgang; drei Ausgänge mit Waveshaper die überblenden von Sinus zu Sägezahn und Rechteck zu Spike; neuartiger Richness-Parameter zur Multiplizierung der Sägezahn-, Puls- und Rechteck-Wellenformen; Timbre-Regler zur Kontrolle der harmonischen Obertöne; CV-Eingänge mit bipolaren Abschwächern für FM, Richness und Timbre; Strombedarf: 70mA (+12V) / 62mA (-12V); Breite: 12 TE; Tiefe: 27mm529,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verbos Electronics Sawtooth StackVerbos Electronics Sawtooth Stack; Eurorack Modul; West-Coast Synthesizerstimme; 5 diskrete Oszillatoren mit gemeinsamen Reglern für Grob- und Feinstimmung, zwei CV-Eingängen mit Abschwächern, Pitch CV-Eingang (V/Okt.) und Autotune-Taster (Funktionen: Stimmung und Kalibrierung der Oszillatoren, MIDI Learn und MIDI Panik); Spread-Regler mit CV-Eingang und Abschwächer zur Verteilung der 5 Stimmen im Stereopanorama; Harmonics-Section mit Einstellmöglichkeiten für Timbre (Überblendung von Sinus zu Sägezahn) und Richness (Waveshaper) sowie CV-Eingänge und Abschwächer für beie Parameter; Stereo-VCA mit Amplitude- und Output-Regler und CV-Eingang mit Abschwächer; 2 Hüllkurven, je mit Regler für Attack- und Decay-Zeit, Decay CV-Eingang mit Abschwächer, Gate-Eingang und -Taster, Signal- und Pulse-Ausgang; alle Parameter steuerbar über MIDI CC-Befehle; Strombedarf: 320mA /+12V) / 240mA (-12V); Breite: 42 TE; Tiefe: 22mm879,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verbos Electronics Noise & FilterVerbos Electronics Noise & Filter; Eurorack Modul; Rauschgenerator und 4-Band Festfilterbank; Weißes Rauschen ist normalisiert auf die Filterbank; Filterbank-Frequenzbereiche: 4,4kHz; Strombedarf: 34mA (+12V) / 27mA (-12V); Breite: 4 TE; Tiefe: 27mm124,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verbos Electronics Polyphonic EnvelopeVerbos Electronics Polyphonic Envelope; Eurorack Modul; vier AHD-Hüllkurven (Attack, Hold, Decay) die einzeln oder kaskadiert verwendet werden können; Fader für Attack-, Hold- und Decay-Zeit (Bereich: 0.002s - 10s) aller vier Hüllkurven, je mit CV-Eingang ; Skew-Regler mit CV-Eingang für Attack, Hold und Decay (Stauchung oder Streckung der Segmente für die Hüllkurven 2-4); Level-Tilt Regler mit CV-Eingang und Abschwächer zur Kontrolle der Hüllkurvenpegel (max. 10V); Cascade Mode mit Trigger-Eingang, Trigger-Taste und 3 wählbaren Modi; pro Hüllkurve: Gate-Eingang, CV-Ausgang und End-Puls-Ausgang; zusätzliche CV- und Puls-Ausgänge für die Summe aller Hüllkurven; Stage Gate Ausgänge für Hüllkurve 1; Strombedarf: 75mA (+12V) / 30mA (-12V); Breite: 22 TE; Tiefe: 23mm549,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
-
Was ist der Unterschied zwischen einer Lebensversicherung und einer Unfallversicherung?
Eine Lebensversicherung zahlt im Todesfall des Versicherten eine vorher vereinbarte Summe an die Begünstigten aus, während eine Unfallversicherung Leistungen erbringt, wenn der Versicherte durch einen Unfall dauerhaft beeinträchtigt wird oder stirbt. Die Lebensversicherung bietet somit einen finanziellen Schutz für die Hinterbliebenen, während die Unfallversicherung den Versicherten selbst absichert. Zudem ist die Unfallversicherung meist günstiger und bietet spezifische Leistungen im Falle eines Unfalls. **
-
Was sind die wichtigsten Unterschiede zwischen Haftpflichtversicherung, Krankenversicherung und Lebensversicherung und wie können diese Versicherungsarten das Risiko für Einzelpersonen und Unternehmen reduzieren?
Die Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch die versicherte Person verursacht wurden, während die Krankenversicherung die medizinischen Kosten im Falle von Krankheit oder Verletzung abdeckt. Die Lebensversicherung dagegen zahlt im Todesfall des Versicherten eine vereinbarte Summe an die Begünstigten aus. Diese Versicherungsarten können das Risiko für Einzelpersonen und Unternehmen reduzieren, indem sie finanzielle Sicherheit bieten und die Kosten im Falle von unvorhergesehenen Ereignissen abdecken. Sie ermöglichen es den Versicherten, sich vor den finanziellen Folgen von Haftungsansprüchen, Krankheitskosten und dem Verlust des Haupteinkommens zu schützen. **

Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung?
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung? Eine Haftpflichtversicherung deckt Schäden ab, die du anderen Personen oder deren Eigentum zufügst. Sie schützt dich vor finanziellen Folgen, wenn du aus Versehen Schäden verursachst. Eine Hausratversicherung hingegen deckt Schäden an deinem eigenen Besitz in deinem Zuhause ab, wie z.B. bei Einbruch, Brand oder Wasserschäden. Während die Haftpflichtversicherung also für Schäden an Dritten aufkommt, schützt die Hausratversicherung dein eigenes Hab und Gut. Es ist daher empfehlenswert, beide Versicherungen abzuschließen, um umfassend abgesichert zu sein. **
Was sind die wichtigsten rechtlichen und finanziellen Verpflichtungen eines Versicherungsnehmers in Bezug auf verschiedene Arten von Versicherungen, wie z.B. Lebensversicherung, Haftpflichtversicherung und Krankenversicherung?
Als Versicherungsnehmer hat man die rechtliche Verpflichtung, die Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Zudem ist man verpflichtet, alle relevanten Informationen wahrheitsgemäß und vollständig bei Vertragsabschluss anzugeben, um eine ordnungsgemäße Risikobewertung zu ermöglichen. Im Falle eines Schadens hat man die Pflicht, diesen unverzüglich der Versicherung zu melden und alle erforderlichen Unterlagen zur Schadensregulierung bereitzustellen. Finanziell ist man verpflichtet, im Schadensfall eine eventuell vereinbarte Selbstbeteiligung zu tragen und bei Bedarf die vereinbarten Eigenleistungen zu erbringen, wie z.B. bei der Krankenversicherung für Ar **
Top-Angebote
Produkte zum Begriff Verbos-alemanes:
-
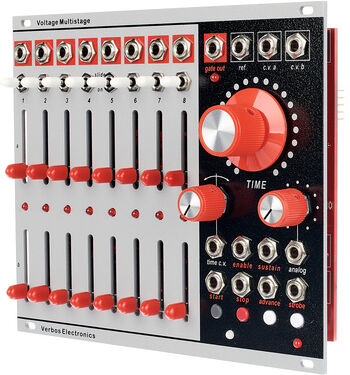
Verbos Electronics Voltage MultistageVerbos Electronics Voltage Multistage; Eurorack Modul; vielseitiges Modul zur Erzeugung von Steuerspannungen; Anwendungsbeispiele: Analogsequenzer mit schaltbaren Gates und Slides, VCO (mit Sägezahn, Rechteck, Puls, Dreieck), LFO, AD- oder ADSR-Hüllkurve, komplexe Multistage-Hüllkurve, Quantizer, Clock Divider und mehr; Strombedarf: 70mA (+12V) / 30mA (-12V); Breite: 30TE; Tiefe: 26mm479,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verbos Electronics Harmonic OscillatorVerbos Electronics Harmonic Oscillator, Additiver Oszillator mit 8 Harmonischen (Sinus), zuätzlich stehen Dreieck, Rechteck und Sägezahn als Wellenformen zur Verfügung, vielfältige Manipulationen des Spektrums mit Harmonic Scan und Spectral Tilt, umfangreiche Steuermöglichkeiten sowie Signalabgriffe, Stromaufnahme: 120mA, 90ma (+12 / -12), Abmaße: 32 TE829,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verbos Electronics Foundation OscillatorVerbos Electronics Foundation Oscillator; Eurorack Modul; diskret aufgebauter VCO mit Waveshaper; Dreieck- und Rechteck-Ausgang; drei Ausgänge mit Waveshaper die überblenden von Sinus zu Sägezahn und Rechteck zu Spike; neuartiger Richness-Parameter zur Multiplizierung der Sägezahn-, Puls- und Rechteck-Wellenformen; Timbre-Regler zur Kontrolle der harmonischen Obertöne; CV-Eingänge mit bipolaren Abschwächern für FM, Richness und Timbre; Strombedarf: 70mA (+12V) / 62mA (-12V); Breite: 12 TE; Tiefe: 27mm529,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verbos Electronics Sawtooth StackVerbos Electronics Sawtooth Stack; Eurorack Modul; West-Coast Synthesizerstimme; 5 diskrete Oszillatoren mit gemeinsamen Reglern für Grob- und Feinstimmung, zwei CV-Eingängen mit Abschwächern, Pitch CV-Eingang (V/Okt.) und Autotune-Taster (Funktionen: Stimmung und Kalibrierung der Oszillatoren, MIDI Learn und MIDI Panik); Spread-Regler mit CV-Eingang und Abschwächer zur Verteilung der 5 Stimmen im Stereopanorama; Harmonics-Section mit Einstellmöglichkeiten für Timbre (Überblendung von Sinus zu Sägezahn) und Richness (Waveshaper) sowie CV-Eingänge und Abschwächer für beie Parameter; Stereo-VCA mit Amplitude- und Output-Regler und CV-Eingang mit Abschwächer; 2 Hüllkurven, je mit Regler für Attack- und Decay-Zeit, Decay CV-Eingang mit Abschwächer, Gate-Eingang und -Taster, Signal- und Pulse-Ausgang; alle Parameter steuerbar über MIDI CC-Befehle; Strombedarf: 320mA /+12V) / 240mA (-12V); Breite: 42 TE; Tiefe: 22mm879,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
¿Cómo se conjugan los verbos "saber" y "poder" en español?
El verbo "saber" se conjuga de la siguiente manera: yo sé, tú sabes, él/ella/usted sabe, nosotros/as sabemos, vosotros/as sabéis, ellos/ellas/ustedes saben. El verbo "poder" se conjuga así: yo puedo, tú puedes, él/ella/usted puede, nosotros/as podemos, vosotros/as podéis, ellos/ellas/ustedes pueden. **
-
¿Cuáles son los grupos de verbos en español: ir y oír?
Los verbos "ir" y "oír" pertenecen al grupo de verbos irregulares en español. Esto significa que no siguen las reglas de conjugación regulares y tienen formas verbales únicas. Por ejemplo, en la primera persona del singular del presente de indicativo, "ir" se conjuga como "voy" y "oír" se conjuga como "oigo". **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
Ähnliche Suchbegriffe für Verbos-alemanes
-
Verbos Electronics Noise & FilterVerbos Electronics Noise & Filter; Eurorack Modul; Rauschgenerator und 4-Band Festfilterbank; Weißes Rauschen ist normalisiert auf die Filterbank; Filterbank-Frequenzbereiche: 4,4kHz; Strombedarf: 34mA (+12V) / 27mA (-12V); Breite: 4 TE; Tiefe: 27mm124,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verbos Electronics Polyphonic EnvelopeVerbos Electronics Polyphonic Envelope; Eurorack Modul; vier AHD-Hüllkurven (Attack, Hold, Decay) die einzeln oder kaskadiert verwendet werden können; Fader für Attack-, Hold- und Decay-Zeit (Bereich: 0.002s - 10s) aller vier Hüllkurven, je mit CV-Eingang ; Skew-Regler mit CV-Eingang für Attack, Hold und Decay (Stauchung oder Streckung der Segmente für die Hüllkurven 2-4); Level-Tilt Regler mit CV-Eingang und Abschwächer zur Kontrolle der Hüllkurvenpegel (max. 10V); Cascade Mode mit Trigger-Eingang, Trigger-Taste und 3 wählbaren Modi; pro Hüllkurve: Gate-Eingang, CV-Ausgang und End-Puls-Ausgang; zusätzliche CV- und Puls-Ausgänge für die Summe aller Hüllkurven; Stage Gate Ausgänge für Hüllkurve 1; Strombedarf: 75mA (+12V) / 30mA (-12V); Breite: 22 TE; Tiefe: 23mm549,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
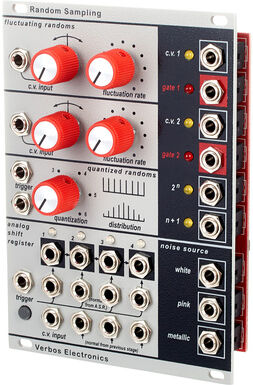
Verbos Electronics Random SamplingVerbos Electronics Random Sampling, Rausch-/Zufallsgenerator mit Schieberegister, zwei analoge Zufallspannungsgeneratoren mit einstellbarer / CV-steuerbarer Änderungsgeschwindigkeit und zufälligem Gate Out, ein quantisierter Zufallsgenerator (6 bit) mit einstellbarer / CV-steuerbarer Quantisierung und 2^n sowie n+1 Ausgängen, analoges vierstufiges Schieberegister mit Trigger, auch als vier Sample & Hold nutzbar, Ausgänge für weißes, rosa und metallisches Rauschen, Breite: 18 TE / HP; Tiefe: 26mm; Strombedarf: +120mA (+12V) / -80mA (-12V)689,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verbos Electronics Complex OscillatorVerbos Electronics Complex Oscillator, Dualer Oszillator nach "Westcoast-Prinzip", Modulation des Hauptoszillators per FM / AM vom integriertem Modulationsoszillator, drei Waveshaper für spektrale Änderungen des Hauptoszillators, Wellenformen Dreieck, Rechteck, Sägezahn, zahlreiche Steuerungsmöglichkeiten per CV, Breite: 32 TE / HP; Tiefe: 26mm; Strombedarf: +70mA (+12V) / -50mA (-12V)729,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen einer Lebensversicherung und einer Unfallversicherung?
Eine Lebensversicherung zahlt im Todesfall des Versicherten eine vorher vereinbarte Summe an die Begünstigten aus, während eine Unfallversicherung Leistungen erbringt, wenn der Versicherte durch einen Unfall dauerhaft beeinträchtigt wird oder stirbt. Die Lebensversicherung bietet somit einen finanziellen Schutz für die Hinterbliebenen, während die Unfallversicherung den Versicherten selbst absichert. Zudem ist die Unfallversicherung meist günstiger und bietet spezifische Leistungen im Falle eines Unfalls. **
-
Was sind die wichtigsten Unterschiede zwischen Haftpflichtversicherung, Krankenversicherung und Lebensversicherung und wie können diese Versicherungsarten das Risiko für Einzelpersonen und Unternehmen reduzieren?
Die Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch die versicherte Person verursacht wurden, während die Krankenversicherung die medizinischen Kosten im Falle von Krankheit oder Verletzung abdeckt. Die Lebensversicherung dagegen zahlt im Todesfall des Versicherten eine vereinbarte Summe an die Begünstigten aus. Diese Versicherungsarten können das Risiko für Einzelpersonen und Unternehmen reduzieren, indem sie finanzielle Sicherheit bieten und die Kosten im Falle von unvorhergesehenen Ereignissen abdecken. Sie ermöglichen es den Versicherten, sich vor den finanziellen Folgen von Haftungsansprüchen, Krankheitskosten und dem Verlust des Haupteinkommens zu schützen. **
-
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung?
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung? Eine Haftpflichtversicherung deckt Schäden ab, die du anderen Personen oder deren Eigentum zufügst. Sie schützt dich vor finanziellen Folgen, wenn du aus Versehen Schäden verursachst. Eine Hausratversicherung hingegen deckt Schäden an deinem eigenen Besitz in deinem Zuhause ab, wie z.B. bei Einbruch, Brand oder Wasserschäden. Während die Haftpflichtversicherung also für Schäden an Dritten aufkommt, schützt die Hausratversicherung dein eigenes Hab und Gut. Es ist daher empfehlenswert, beide Versicherungen abzuschließen, um umfassend abgesichert zu sein. **
-
Was sind die wichtigsten rechtlichen und finanziellen Verpflichtungen eines Versicherungsnehmers in Bezug auf verschiedene Arten von Versicherungen, wie z.B. Lebensversicherung, Haftpflichtversicherung und Krankenversicherung?
Als Versicherungsnehmer hat man die rechtliche Verpflichtung, die Versicherungsprämien pünktlich zu zahlen, um den Versicherungsschutz aufrechtzuerhalten. Zudem ist man verpflichtet, alle relevanten Informationen wahrheitsgemäß und vollständig bei Vertragsabschluss anzugeben, um eine ordnungsgemäße Risikobewertung zu ermöglichen. Im Falle eines Schadens hat man die Pflicht, diesen unverzüglich der Versicherung zu melden und alle erforderlichen Unterlagen zur Schadensregulierung bereitzustellen. Finanziell ist man verpflichtet, im Schadensfall eine eventuell vereinbarte Selbstbeteiligung zu tragen und bei Bedarf die vereinbarten Eigenleistungen zu erbringen, wie z.B. bei der Krankenversicherung für Ar **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.