Domain versicherungsprodukte24.de kaufen?
Wir ziehen mit dem Projekt
versicherungsprodukte24.de um.
Sind Sie am Kauf der Domain
versicherungsprodukte24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherungsprodukte24.de kaufen?
Ist Kakao verderblich?
Ja, Kakao ist verderblich, da er aufgrund seines hohen Fettgehalts anfällig für Verderblichkeit ist. Wenn Kakao Feuchtigkeit ausgesetzt wird, kann er Schimmelbildung und Verderb verursachen. Es ist wichtig, Kakao an einem kühlen, trockenen Ort aufzubewahren und vor Feuchtigkeit zu schützen, um seine Haltbarkeit zu verlängern. Es wird empfohlen, Kakao innerhalb von 1-2 Jahren nach dem Kauf zu verbrauchen, um die beste Qualität und Geschmack zu gewährleisten. Es ist ratsam, das Verfallsdatum auf der Verpackung zu überprüfen und bei Anzeichen von Verderblichkeit, wie einem ranzigen Geruch oder Geschmack, den Kakao zu entsorgen. **
Ist Mehl verderblich?
Ja, Mehl kann verderblich werden, insbesondere wenn es nicht richtig gelagert wird. Mehl kann von Schädlingen wie Motten befallen werden, die es verunreinigen und ungenießbar machen. Feuchtigkeit kann ebenfalls dazu führen, dass Mehl verdirbt, da sie Schimmelbildung begünstigt. Es ist wichtig, Mehl in einem luftdichten Behälter an einem kühlen, trockenen Ort aufzubewahren, um seine Haltbarkeit zu verlängern. Wenn Mehl ranzig riecht oder ungewöhnliche Verfärbungen aufweist, sollte es entsorgt werden. **

Ähnliche Suchbegriffe für Verderblich
Top-Angebote
Produkte zum Begriff Verderblich:
-
Hausratversicherung, Fachbücher von Jörg Lemberg, Andreas LukschZahlreiche Übungen, Schadenfälle und Beispiele aus Rechtsprechung und Versicherungspraxis veranschaulichen den Inhalt und die Systematik der Hausratversicherung. Der strukturierte Aufbau der Musterlösungen ermöglicht es Ihnen, die Lösungswege selbst komplexer Schadenfälle gut nachzuvollziehen. Das Buch basiert auf den Proximus 5 Bedingungen des BWV Bildungsverbands, die grösstenteils mit den GDV-Bedingungen übereinstimmen; Abweichungen sind gekennzeichnet. Ebenso sind die GDV-Bedingungen vollständig im Anhang abgedruckt, und eine Proxmius-GDV-Synopse sorgt für schnelle Orientierung. Das Buch eignet sich gleichermassen für die Aus- und Weiterbildung sowie für die Berufspraxis.34,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vermögensschaden-Haftpflichtversicherung, Fachbücher von Holger Sassenbach, Winfried BeyerDie Vermögensschaden-Haftpflichtversicherung ist ein umfassendes Fachbuch, das sich mit der Absicherung von Vermögensschäden in der Dienstleistungsbranche beschäftigt. Angesichts der wachsenden Bedeutung dieser Branche in der deutschen Wirtschaft ist es unerlässlich, sich mit den spezifischen Risiken und den entsprechenden Versicherungslösungen auseinanderzusetzen. Dieses Buch bietet einen praxisnahen Einstieg in die komplexe Materie und richtet sich an alle, die sich mit der Beratung von Kunden in Bezug auf Vermögensschäden befassen. Es vermittelt das notwendige Fachwissen, um kompetent und überzeugend über Risiken und deren Absicherung zu informieren. Die Leser erhalten eine fundierte Einführung in die gesetzlichen Haftungsgrundlagen, gefolgt von detaillierten Analysen berufsspezifischer Risiken und deren optimaler Absicherung. Abgerundet wird das Werk durch die Präsentation der Musterbedingungen zur Vermögensschadenhaftpflichtversicherung, die vom GDV im Jahr 2024 veröffentlicht und im Mai 2025 überarbeitet wurden.44,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundwissen Geldleistungen der gesetzlichen Unfallversicherung, Fachbücher von Eric ZimmermannDas Fachbuch "Grundwissen Geldleistungen der gesetzlichen Unfallversicherung" von Eric Zimmermann bietet eine umfassende Einführung in die Berechnungs- und Abrechnungspraxis der gesetzlichen Unfallversicherung (GUV). Es behandelt die verschiedenen Geldleistungen, die im Rahmen der GUV bereitgestellt werden, wie Verletztengeld, Übergangsgeld und Versichertenrente. Das Buch richtet sich sowohl an Studierende und Auszubildende der Gesundheits- und Rechtswissenschaften als auch an Fachkräfte in der Praxis, wie Unfallversicherungsträger und Krankenkassen. Durch die detaillierte Erklärung der Geldleistungen wird ein fundiertes Verständnis für die relevanten Themen in Studium und Beruf vermittelt. Die klare Struktur und die praxisnahe Aufbereitung der Inhalte machen es zu einem wertvollen Nachschlagewerk für alle, die sich mit der GUV auseinandersetzen.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aktuarielle Methoden der deutschen Privaten Krankenversicherung, Fachbücher von Volker Röhrs, Hartmut MilbrodtDas Werk ist eine aktualisierte und stark erweiterte Neufassung des gleichnamigen Buches aus dem Jahre 2005. Es befasst sich mit der privatwirtschaftlich betriebenen Kranken- und Pflegeversicherung in Deutschland und erläutert, wie und warum dieses Stück wirtschaftlicher und sozialer Sicherheit funktioniert. Die Neuauflage stellt dabei zwangsläufig aktuarielle Methoden dar. Neben (werdenden) Aktuaren als Hauptzielgruppe profitieren auch Ökonomen und andere Fachgruppen in der Kranken- und Pflegeversicherung von dieser Publikation. Im Vordergrund stand bei den Autoren der Wunsch nach einer umfassenderen Darstellung der deutschen privaten Kranken- und Pflegeversicherung - aber viele Neuerungen machen dieses Buch zum absoluten Muss für alle Profis: zahlreiche Änderungen im Ordnungsrahmen, die Neufassung des Versicherungsvertragsgesetzes, die EU-Richtlinie Solvabilität II, das EuGH-Urteil zum.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie sieht eine Flüssigkeit aus, die wie Cola aussieht, aber nicht verderblich ist?
Eine Flüssigkeit, die wie Cola aussieht, aber nicht verderblich ist, könnte beispielsweise ein künstlich hergestellter Sirup sein, der die gleiche Farbe und Konsistenz wie Cola hat, aber keine verderblichen Inhaltsstoffe enthält. Es könnte auch ein spezielles Getränk sein, das auf Basis von künstlichen Aromen und Farbstoffen hergestellt wird, um das Aussehen von Cola nachzuahmen, aber keine natürlichen Zutaten enthält, die verderblich sind. **
-
Wann ist ein Lebensmittel kühlpflichtig und wie lange kann es ungekühlt aufbewahrt werden, bevor es verderblich wird?
Ein Lebensmittel ist kühlpflichtig, wenn es schnell verderblich ist oder leicht verderbliche Zutaten enthält. Es sollte innerhalb von 2 Stunden nach dem Einkauf oder Zubereitung gekühlt werden und innerhalb von 3-4 Tagen verzehrt werden, um eine Verderblichkeit zu vermeiden. Bei hohen Temperaturen oder längerer Lagerung außerhalb des Kühlschranks können sich Bakterien vermehren und das Lebensmittel verderben. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
Was ist der Unterschied zwischen einer Lebensversicherung und einer Unfallversicherung?
Eine Lebensversicherung zahlt im Todesfall des Versicherten eine vorher vereinbarte Summe an die Begünstigten aus, während eine Unfallversicherung Leistungen erbringt, wenn der Versicherte durch einen Unfall dauerhaft beeinträchtigt wird oder stirbt. Die Lebensversicherung bietet somit einen finanziellen Schutz für die Hinterbliebenen, während die Unfallversicherung den Versicherten selbst absichert. Zudem ist die Unfallversicherung meist günstiger und bietet spezifische Leistungen im Falle eines Unfalls. **
Was sind die wichtigsten Unterschiede zwischen Haftpflichtversicherung, Krankenversicherung und Lebensversicherung und wie können diese Versicherungsarten das Risiko für Einzelpersonen und Unternehmen reduzieren?
Die Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch die versicherte Person verursacht wurden, während die Krankenversicherung die medizinischen Kosten im Falle von Krankheit oder Verletzung abdeckt. Die Lebensversicherung dagegen zahlt im Todesfall des Versicherten eine vereinbarte Summe an die Begünstigten aus. Diese Versicherungsarten können das Risiko für Einzelpersonen und Unternehmen reduzieren, indem sie finanzielle Sicherheit bieten und die Kosten im Falle von unvorhergesehenen Ereignissen abdecken. Sie ermöglichen es den Versicherten, sich vor den finanziellen Folgen von Haftungsansprüchen, Krankheitskosten und dem Verlust des Haupteinkommens zu schützen. **
Top-Angebote
Produkte zum Begriff Verderblich:
-
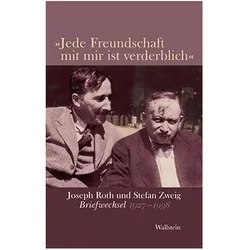
»Jede Freundschaft mit mir ist verderblich«, Belletristik von Stefan Zweig, Joseph RothDeutschland ist tot. Für uns ist es tot. Es ist ein Traum gewesen. Sehen Sie es endlich, bitte!, so beschwört Joseph Roth 1933 Stefan Zweig in einem Brief. Roth, im galizischen Brody aufgewachsen, ist bis zu diesem Zeitpunkt einer der gefragtesten Feuilletonisten. Zweig, der aus einer wohlhabenden jüdischen Familie in Wien stammt, ist ein literarischer Bestsellerautor von Weltruhm. Die Freundschaft der beiden Autoren wird nach der Machtergreifung der Nationalsozialisten zunehmend überschattet: Während Roth schon 1933 emigriert und von Beginn an radikal jeden Kompromiss ablehnt, versucht Zweig noch längere Zeit, sich zu arrangieren. Trotz der zunehmenden Entfremdung, unter der beide leiden, unterstützt Zweig den Freund finanziell und versucht auch immer wieder, Roth vom zerstörerischen Alkoholismus abzubringen. Der Briefwechsel erzählt die Geschichte einer Freundschaft, die auch an den politischen Umständen leidet.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rechtsschutzversicherung, Fachbücher von Joachim Cornelius-WinklerDie Rechtsschutzversicherung ist ein umfassendes Fachbuch, das sich an Fachleute und Interessierte im Bereich Wirtschaft und Recht richtet. Verfasst von Joachim Cornelius-Winkler, bietet dieses Werk eine praxisnahe Einführung in die Thematik der Rechtsschutzversicherung. Es enthält zahlreiche Übungsaufgaben, Kontrollfragen und Checklisten, die den Leser dabei unterstützen, das Gelernte zu vertiefen und anzuwenden. Mit 186 Seiten in kartoniertem Einband und in deutscher Sprache verfasst, ist das Buch sowohl für Studierende als auch für Praktiker geeignet, die ihr Wissen im Bereich der allgemeinen Rechtswissenschaft erweitern möchten. Die sechste Auflage, veröffentlicht im Jahr 2025, gewährleistet, dass die Inhalte aktuell und relevant sind. Dieses Sachbuch ist ein wertvolles Nachschlagewerk für alle, die sich mit den rechtlichen Aspekten der Rechtsschutzversicherung auseinandersetzen möchten.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hausratversicherung, Fachbücher von Jörg Lemberg, Andreas LukschZahlreiche Übungen, Schadenfälle und Beispiele aus Rechtsprechung und Versicherungspraxis veranschaulichen den Inhalt und die Systematik der Hausratversicherung. Der strukturierte Aufbau der Musterlösungen ermöglicht es Ihnen, die Lösungswege selbst komplexer Schadenfälle gut nachzuvollziehen. Das Buch basiert auf den Proximus 5 Bedingungen des BWV Bildungsverbands, die grösstenteils mit den GDV-Bedingungen übereinstimmen; Abweichungen sind gekennzeichnet. Ebenso sind die GDV-Bedingungen vollständig im Anhang abgedruckt, und eine Proxmius-GDV-Synopse sorgt für schnelle Orientierung. Das Buch eignet sich gleichermassen für die Aus- und Weiterbildung sowie für die Berufspraxis.34,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vermögensschaden-Haftpflichtversicherung, Fachbücher von Holger Sassenbach, Winfried BeyerDie Vermögensschaden-Haftpflichtversicherung ist ein umfassendes Fachbuch, das sich mit der Absicherung von Vermögensschäden in der Dienstleistungsbranche beschäftigt. Angesichts der wachsenden Bedeutung dieser Branche in der deutschen Wirtschaft ist es unerlässlich, sich mit den spezifischen Risiken und den entsprechenden Versicherungslösungen auseinanderzusetzen. Dieses Buch bietet einen praxisnahen Einstieg in die komplexe Materie und richtet sich an alle, die sich mit der Beratung von Kunden in Bezug auf Vermögensschäden befassen. Es vermittelt das notwendige Fachwissen, um kompetent und überzeugend über Risiken und deren Absicherung zu informieren. Die Leser erhalten eine fundierte Einführung in die gesetzlichen Haftungsgrundlagen, gefolgt von detaillierten Analysen berufsspezifischer Risiken und deren optimaler Absicherung. Abgerundet wird das Werk durch die Präsentation der Musterbedingungen zur Vermögensschadenhaftpflichtversicherung, die vom GDV im Jahr 2024 veröffentlicht und im Mai 2025 überarbeitet wurden.44,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Kakao verderblich?
Ja, Kakao ist verderblich, da er aufgrund seines hohen Fettgehalts anfällig für Verderblichkeit ist. Wenn Kakao Feuchtigkeit ausgesetzt wird, kann er Schimmelbildung und Verderb verursachen. Es ist wichtig, Kakao an einem kühlen, trockenen Ort aufzubewahren und vor Feuchtigkeit zu schützen, um seine Haltbarkeit zu verlängern. Es wird empfohlen, Kakao innerhalb von 1-2 Jahren nach dem Kauf zu verbrauchen, um die beste Qualität und Geschmack zu gewährleisten. Es ist ratsam, das Verfallsdatum auf der Verpackung zu überprüfen und bei Anzeichen von Verderblichkeit, wie einem ranzigen Geruch oder Geschmack, den Kakao zu entsorgen. **
-
Ist Mehl verderblich?
Ja, Mehl kann verderblich werden, insbesondere wenn es nicht richtig gelagert wird. Mehl kann von Schädlingen wie Motten befallen werden, die es verunreinigen und ungenießbar machen. Feuchtigkeit kann ebenfalls dazu führen, dass Mehl verdirbt, da sie Schimmelbildung begünstigt. Es ist wichtig, Mehl in einem luftdichten Behälter an einem kühlen, trockenen Ort aufzubewahren, um seine Haltbarkeit zu verlängern. Wenn Mehl ranzig riecht oder ungewöhnliche Verfärbungen aufweist, sollte es entsorgt werden. **
-
Wie sieht eine Flüssigkeit aus, die wie Cola aussieht, aber nicht verderblich ist?
Eine Flüssigkeit, die wie Cola aussieht, aber nicht verderblich ist, könnte beispielsweise ein künstlich hergestellter Sirup sein, der die gleiche Farbe und Konsistenz wie Cola hat, aber keine verderblichen Inhaltsstoffe enthält. Es könnte auch ein spezielles Getränk sein, das auf Basis von künstlichen Aromen und Farbstoffen hergestellt wird, um das Aussehen von Cola nachzuahmen, aber keine natürlichen Zutaten enthält, die verderblich sind. **
-
Wann ist ein Lebensmittel kühlpflichtig und wie lange kann es ungekühlt aufbewahrt werden, bevor es verderblich wird?
Ein Lebensmittel ist kühlpflichtig, wenn es schnell verderblich ist oder leicht verderbliche Zutaten enthält. Es sollte innerhalb von 2 Stunden nach dem Einkauf oder Zubereitung gekühlt werden und innerhalb von 3-4 Tagen verzehrt werden, um eine Verderblichkeit zu vermeiden. Bei hohen Temperaturen oder längerer Lagerung außerhalb des Kühlschranks können sich Bakterien vermehren und das Lebensmittel verderben. **
Ähnliche Suchbegriffe für Verderblich
-
Grundwissen Geldleistungen der gesetzlichen Unfallversicherung, Fachbücher von Eric ZimmermannDas Fachbuch "Grundwissen Geldleistungen der gesetzlichen Unfallversicherung" von Eric Zimmermann bietet eine umfassende Einführung in die Berechnungs- und Abrechnungspraxis der gesetzlichen Unfallversicherung (GUV). Es behandelt die verschiedenen Geldleistungen, die im Rahmen der GUV bereitgestellt werden, wie Verletztengeld, Übergangsgeld und Versichertenrente. Das Buch richtet sich sowohl an Studierende und Auszubildende der Gesundheits- und Rechtswissenschaften als auch an Fachkräfte in der Praxis, wie Unfallversicherungsträger und Krankenkassen. Durch die detaillierte Erklärung der Geldleistungen wird ein fundiertes Verständnis für die relevanten Themen in Studium und Beruf vermittelt. Die klare Struktur und die praxisnahe Aufbereitung der Inhalte machen es zu einem wertvollen Nachschlagewerk für alle, die sich mit der GUV auseinandersetzen.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aktuarielle Methoden der deutschen Privaten Krankenversicherung, Fachbücher von Volker Röhrs, Hartmut MilbrodtDas Werk ist eine aktualisierte und stark erweiterte Neufassung des gleichnamigen Buches aus dem Jahre 2005. Es befasst sich mit der privatwirtschaftlich betriebenen Kranken- und Pflegeversicherung in Deutschland und erläutert, wie und warum dieses Stück wirtschaftlicher und sozialer Sicherheit funktioniert. Die Neuauflage stellt dabei zwangsläufig aktuarielle Methoden dar. Neben (werdenden) Aktuaren als Hauptzielgruppe profitieren auch Ökonomen und andere Fachgruppen in der Kranken- und Pflegeversicherung von dieser Publikation. Im Vordergrund stand bei den Autoren der Wunsch nach einer umfassenderen Darstellung der deutschen privaten Kranken- und Pflegeversicherung - aber viele Neuerungen machen dieses Buch zum absoluten Muss für alle Profis: zahlreiche Änderungen im Ordnungsrahmen, die Neufassung des Versicherungsvertragsgesetzes, die EU-Richtlinie Solvabilität II, das EuGH-Urteil zum.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine Bedingungen für die Rechtsschutzversicherung Kommentar, Fachbücher von Dirk Looschelders, Christina PaffenholzNahezu jeder Gang zum Rechtsanwalt steht heutzutage in Verbindung mit der Rechtsschutzversicherung. 21 Millionen Rechtsschutzverträge sind in Deutschland abgeschlossen, das heisst rund 44 % der Haushalte sind so versichert. Dadurch laufen knapp 4 Millionen Fälle jährlich über die Schreibtische der 50 Rechtsschutzversicherer. Profitiert haben davon die Rechtsanwälte: 2,2 Milliarden Euro werden jährlich an die Anwaltschaft ausgezahlt. Die Rechtsschutzversicherung ist somit ein finanziell äusserst wichtiger Faktor, sowohl für die Anwälte als auch für die Mandanten. Daraus folgt, dass sich das Streiten um die Auszahlungen lohnt: Rechtsanwälte müssen genau wissen, unter welchen Bedingungen die Rechtsschutzversicherer zahlen und ihre Mandanten darüber informieren. Mandanten streiten im grossen Stil als Versicherungsnehmer mit ihrer Versicherung, damit eine Zahlung erfolgt. Mittlerweile sind viele Anwaltskanzleien auf Klagen gegen Rechtsschutzversicherer spezialisiert. Aus dem Inhalt: - Kommentierung der speziellen VVG-Vorschriften zur Rechtsschutzversicherung: §§ 125-129 VVG - Kommentierung der einschlägigen allgemeinen VVG-Vorschriften (§§ 1-95 VVG) - Kommentierung der ARB.159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Lebensversicherung im Erb- und Erbschaftssteuerrecht, Fachbücher von Christopher Riedel, Hanspeter Daragan, Michael Ott-Eulberg, Birgit EulbergDas Fachbuch "Die Lebensversicherung im Erb- und Erbschaftssteuerrecht" bietet eine umfassende Analyse der komplexen Zusammenhänge zwischen Lebensversicherungen und erbrechtlichen Fragestellungen. Es behandelt die verschiedenen Formen der Lebensversicherung sowie alternative Vorsorgeprodukte und ordnet diese in relevante erbrechtliche Themen ein, wie etwa Testamentsvollstreckung, Nachlassverwaltung und Pflichtteilsrecht. Ein weiterer Schwerpunkt liegt auf der steuerrechtlichen Behandlung von Lebensversicherungen im Kontext der Erbschaft- und Schenkungsteuer. Das Werk ist praxisorientiert und enthält zahlreiche Musterschreiben, Beispiele mit Lösungen und Prüfschemata, die den Leser bei der Anwendung des Gelernten unterstützen. Die systematische Darstellung und die detaillierten Erläuterungen machen es zu einem unverzichtbaren Nachschlagewerk für Fachleute im Bereich Erbrecht und Steuerrecht.98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
-
Was ist der Unterschied zwischen einer Lebensversicherung und einer Unfallversicherung?
Eine Lebensversicherung zahlt im Todesfall des Versicherten eine vorher vereinbarte Summe an die Begünstigten aus, während eine Unfallversicherung Leistungen erbringt, wenn der Versicherte durch einen Unfall dauerhaft beeinträchtigt wird oder stirbt. Die Lebensversicherung bietet somit einen finanziellen Schutz für die Hinterbliebenen, während die Unfallversicherung den Versicherten selbst absichert. Zudem ist die Unfallversicherung meist günstiger und bietet spezifische Leistungen im Falle eines Unfalls. **
-
Was sind die wichtigsten Unterschiede zwischen Haftpflichtversicherung, Krankenversicherung und Lebensversicherung und wie können diese Versicherungsarten das Risiko für Einzelpersonen und Unternehmen reduzieren?
Die Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch die versicherte Person verursacht wurden, während die Krankenversicherung die medizinischen Kosten im Falle von Krankheit oder Verletzung abdeckt. Die Lebensversicherung dagegen zahlt im Todesfall des Versicherten eine vereinbarte Summe an die Begünstigten aus. Diese Versicherungsarten können das Risiko für Einzelpersonen und Unternehmen reduzieren, indem sie finanzielle Sicherheit bieten und die Kosten im Falle von unvorhergesehenen Ereignissen abdecken. Sie ermöglichen es den Versicherten, sich vor den finanziellen Folgen von Haftungsansprüchen, Krankheitskosten und dem Verlust des Haupteinkommens zu schützen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.