Domain versicherungsprodukte24.de kaufen?
Wir ziehen mit dem Projekt
versicherungsprodukte24.de um.
Sind Sie am Kauf der Domain
versicherungsprodukte24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherungsprodukte24.de kaufen?
Wie funktioniert ein versenkbarer Flaschenhalter am Fahrrad?
Ein versenkbarer Flaschenhalter am Fahrrad besteht aus einem Mechanismus, der es ermöglicht, die Flasche bei Bedarf herauszuziehen und wieder einzuschieben. Dies geschieht durch Drücken eines Knopfes oder Hebels, der den Halter aus- oder einfährt. Der Halter wird in der Regel am Rahmen des Fahrrads befestigt und sorgt dafür, dass die Flasche sicher und fest sitzt, während man fährt. **
Wie kann ein versenkbarer Gegenstand effizient in einem anderen Objekt versteckt werden?
Der versenkbare Gegenstand sollte in einem Hohlraum des anderen Objekts platziert werden, der groß genug ist, um ihn aufzunehmen. Anschließend kann das Objekt wieder verschlossen oder abgedeckt werden, um den Gegenstand zu verbergen. Alternativ kann der versenkbare Gegenstand auch in einem Geheimfach oder einer speziellen Vorrichtung innerhalb des Objekts versteckt werden. **

Ähnliche Suchbegriffe für Versenkbarer
Top-Angebote
Produkte zum Begriff Versenkbarer:
-
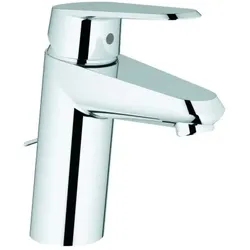
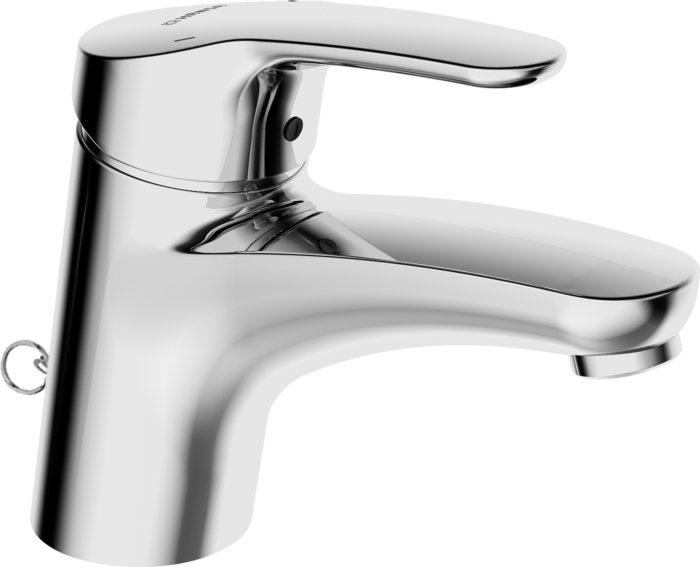
Waschtischarmatur Hansapolo 51412293 chrom, mit versenkbarer KetteHansa Waschtischarmatur Hansapolo 51412293 Artikelnummer 51412293 Armaturenkörper: entzinkungsarmes Messing (MS 63) Bedienungshebel (-) W+K-Kennzeichnung Luftsprudler (-) Konstante Durchflussleistung unabhängig vom Fließdruck ohne Ablaufgarnitur versenkbare Kette Anschluss über flexible Druckschläuche G 3/8 (-) DVGW W270 zugelassen Rapid-Montagesystem DVGW in Vorbereitung73,95 €*Versand: 9,79 €Sichere Weiterleitung zum Anbieter

-
Wie funktioniert ein versenkbarer Anker beim Bootfahren? Welche verschiedenen Arten von versenkbaren Spülbecken gibt es in der Küche?
Ein versenkbarer Anker beim Bootfahren wird durch ein Seil am Boot befestigt und dann ins Wasser gelassen, um das Boot an Ort und Stelle zu halten. Durch das Gewicht des Ankers wird das Boot stabilisiert und kann nicht abtreiben. Es gibt verschiedene Arten von versenkbaren Spülbecken in der Küche, darunter Einbau-Spülbecken, Unterbau-Spülbecken und Aufsatz-Spülbecken. Jede Art hat ihre eigenen Vor- und Nachteile, je nach den individuellen Bedürfnissen und Vorlieben des Benutzers. **
-
Welche Vorteile bietet ein versenkbarer Esstisch in kleinen Wohnungen? Oder: Welche Sicherheitsvorkehrungen sind für versenkbare Poller im Straßenverkehr notwendig?
Ein versenkbarer Esstisch spart Platz in kleinen Wohnungen, da er bei Bedarf ausgeklappt werden kann. Er ermöglicht eine flexible Nutzung des Raums und kann auch als Arbeitsfläche dienen. Versenkbare Poller im Straßenverkehr müssen gut sichtbar und leicht zu bedienen sein, um Unfälle zu vermeiden. Es ist wichtig, dass sie über ein zuverlässiges System verfügen, um versehentliches Versenken oder Herausfahren zu verhindern. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **


Was ist der Unterschied zwischen einer Lebensversicherung und einer Unfallversicherung?
Eine Lebensversicherung zahlt im Todesfall des Versicherten eine vorher vereinbarte Summe an die Begünstigten aus, während eine Unfallversicherung Leistungen erbringt, wenn der Versicherte durch einen Unfall dauerhaft beeinträchtigt wird oder stirbt. Die Lebensversicherung bietet somit einen finanziellen Schutz für die Hinterbliebenen, während die Unfallversicherung den Versicherten selbst absichert. Zudem ist die Unfallversicherung meist günstiger und bietet spezifische Leistungen im Falle eines Unfalls. **
Was sind die wichtigsten Unterschiede zwischen Haftpflichtversicherung, Krankenversicherung und Lebensversicherung und wie können diese Versicherungsarten das Risiko für Einzelpersonen und Unternehmen reduzieren?
Die Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch die versicherte Person verursacht wurden, während die Krankenversicherung die medizinischen Kosten im Falle von Krankheit oder Verletzung abdeckt. Die Lebensversicherung dagegen zahlt im Todesfall des Versicherten eine vereinbarte Summe an die Begünstigten aus. Diese Versicherungsarten können das Risiko für Einzelpersonen und Unternehmen reduzieren, indem sie finanzielle Sicherheit bieten und die Kosten im Falle von unvorhergesehenen Ereignissen abdecken. Sie ermöglichen es den Versicherten, sich vor den finanziellen Folgen von Haftungsansprüchen, Krankheitskosten und dem Verlust des Haupteinkommens zu schützen. **
Top-Angebote
Produkte zum Begriff Versenkbarer:
-
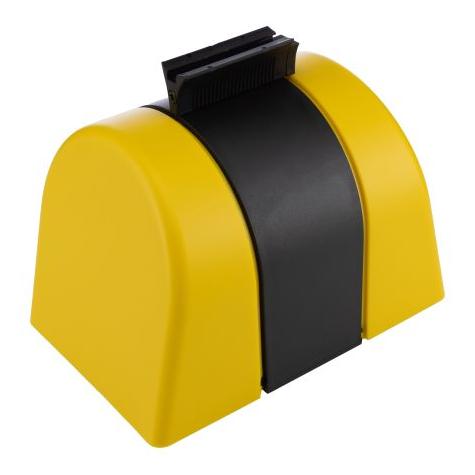
Versenkbarer Bodenanker für aktuellen BAC RollschutzVersenkbarer Bodenanker für aktuellen BAC Rollschutz Versenkbarer Bodenanker für aktuelle BAC Modelle - NovaTrend / Nova Trend-K, Multiversal / Multiversal-K, SchwissTop / SwissTop K mit federnder Edelstahl-Hülse11,90 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert ein versenkbarer Flaschenhalter am Fahrrad?
Ein versenkbarer Flaschenhalter am Fahrrad besteht aus einem Mechanismus, der es ermöglicht, die Flasche bei Bedarf herauszuziehen und wieder einzuschieben. Dies geschieht durch Drücken eines Knopfes oder Hebels, der den Halter aus- oder einfährt. Der Halter wird in der Regel am Rahmen des Fahrrads befestigt und sorgt dafür, dass die Flasche sicher und fest sitzt, während man fährt. **
-
Wie kann ein versenkbarer Gegenstand effizient in einem anderen Objekt versteckt werden?
Der versenkbare Gegenstand sollte in einem Hohlraum des anderen Objekts platziert werden, der groß genug ist, um ihn aufzunehmen. Anschließend kann das Objekt wieder verschlossen oder abgedeckt werden, um den Gegenstand zu verbergen. Alternativ kann der versenkbare Gegenstand auch in einem Geheimfach oder einer speziellen Vorrichtung innerhalb des Objekts versteckt werden. **
-
Wie funktioniert ein versenkbarer Anker beim Bootfahren? Welche verschiedenen Arten von versenkbaren Spülbecken gibt es in der Küche?
Ein versenkbarer Anker beim Bootfahren wird durch ein Seil am Boot befestigt und dann ins Wasser gelassen, um das Boot an Ort und Stelle zu halten. Durch das Gewicht des Ankers wird das Boot stabilisiert und kann nicht abtreiben. Es gibt verschiedene Arten von versenkbaren Spülbecken in der Küche, darunter Einbau-Spülbecken, Unterbau-Spülbecken und Aufsatz-Spülbecken. Jede Art hat ihre eigenen Vor- und Nachteile, je nach den individuellen Bedürfnissen und Vorlieben des Benutzers. **
-
Welche Vorteile bietet ein versenkbarer Esstisch in kleinen Wohnungen? Oder: Welche Sicherheitsvorkehrungen sind für versenkbare Poller im Straßenverkehr notwendig?
Ein versenkbarer Esstisch spart Platz in kleinen Wohnungen, da er bei Bedarf ausgeklappt werden kann. Er ermöglicht eine flexible Nutzung des Raums und kann auch als Arbeitsfläche dienen. Versenkbare Poller im Straßenverkehr müssen gut sichtbar und leicht zu bedienen sein, um Unfälle zu vermeiden. Es ist wichtig, dass sie über ein zuverlässiges System verfügen, um versehentliches Versenken oder Herausfahren zu verhindern. **
Ähnliche Suchbegriffe für Versenkbarer
-
Waschtischarmatur Hansapolo 51412293 chrom, mit versenkbarer KetteHansa Waschtischarmatur Hansapolo 51412293 Artikelnummer 51412293 Armaturenkörper: entzinkungsarmes Messing (MS 63) Bedienungshebel (-) W+K-Kennzeichnung Luftsprudler (-) Konstante Durchflussleistung unabhängig vom Fließdruck ohne Ablaufgarnitur versenkbare Kette Anschluss über flexible Druckschläuche G 3/8 (-) DVGW W270 zugelassen Rapid-Montagesystem DVGW in Vorbereitung73,95 €*Versand: 9,79 €Sichere Weiterleitung zum Anbieter
-
Bach, Kathrin: LebensversicherungLebensversicherung , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20250214, Autoren: Bach, Kathrin, Redaktion: Voland & Quist, Seitenzahl/Blattzahl: 200, Keyword: Debütroman; Dorf; Familie; Kleinstadtleben; Versicherung, Fachschema: Deutscher Buchpreis 2025 Longlist, Fachkategorie: Belletristik: Themen, Stoffe, Motive: Adoleszenz, Warengruppe: TB/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 140, Höhe: 21, Gewicht: 428, Produktform: Kartoniert, Genre: Belletristik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
-
Was ist der Unterschied zwischen einer Lebensversicherung und einer Unfallversicherung?
Eine Lebensversicherung zahlt im Todesfall des Versicherten eine vorher vereinbarte Summe an die Begünstigten aus, während eine Unfallversicherung Leistungen erbringt, wenn der Versicherte durch einen Unfall dauerhaft beeinträchtigt wird oder stirbt. Die Lebensversicherung bietet somit einen finanziellen Schutz für die Hinterbliebenen, während die Unfallversicherung den Versicherten selbst absichert. Zudem ist die Unfallversicherung meist günstiger und bietet spezifische Leistungen im Falle eines Unfalls. **
-
Was sind die wichtigsten Unterschiede zwischen Haftpflichtversicherung, Krankenversicherung und Lebensversicherung und wie können diese Versicherungsarten das Risiko für Einzelpersonen und Unternehmen reduzieren?
Die Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch die versicherte Person verursacht wurden, während die Krankenversicherung die medizinischen Kosten im Falle von Krankheit oder Verletzung abdeckt. Die Lebensversicherung dagegen zahlt im Todesfall des Versicherten eine vereinbarte Summe an die Begünstigten aus. Diese Versicherungsarten können das Risiko für Einzelpersonen und Unternehmen reduzieren, indem sie finanzielle Sicherheit bieten und die Kosten im Falle von unvorhergesehenen Ereignissen abdecken. Sie ermöglichen es den Versicherten, sich vor den finanziellen Folgen von Haftungsansprüchen, Krankheitskosten und dem Verlust des Haupteinkommens zu schützen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.