Domain versicherungsprodukte24.de kaufen?
Wir ziehen mit dem Projekt
versicherungsprodukte24.de um.
Sind Sie am Kauf der Domain
versicherungsprodukte24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherungsprodukte24.de kaufen?
Was bedeutet versetzter Ansatz bei Tapeten?
Was bedeutet versetzter Ansatz bei Tapeten? Der versetzte Ansatz bezieht sich auf die Art und Weise, wie Tapetenbahnen an der Wand angebracht werden. Dabei werden die Bahnen nicht direkt nebeneinander, sondern leicht versetzt zueinander angebracht, um ein harmonisches Gesamtbild zu schaffen. Dies hilft, eventuelle Muster oder Designs nahtlos ineinander übergehen zu lassen und sorgt für ein professionelles Erscheinungsbild. Der versetzte Ansatz kann je nach Tapetenmuster variieren und erfordert daher eine sorgfältige Planung und genaue Ausrichtung während des Tapezierens. **
Was bedeutet versetzter Ansatz 64 32 cm?
Was bedeutet versetzter Ansatz 64 32 cm? Ein versetzter Ansatz bezieht sich auf die Art und Weise, wie Tapetenbahnen an der Wand angebracht werden. Bei einem versetzten Ansatz werden die Bahnen nicht direkt nebeneinander, sondern mit einem Versatz von beispielsweise 64 32 cm angebracht. Dies sorgt für ein harmonisches Gesamtbild und verhindert sichtbare Nähte. Der Versatz wird in der Regel vom Hersteller der Tapete angegeben und sollte beim Tapezieren beachtet werden, um ein professionelles Ergebnis zu erzielen. Es ist wichtig, den Versatz genau zu messen und entsprechend zu berücksichtigen, um ein gleichmäßiges Muster zu erhalten. **
Ähnliche Suchbegriffe für Versetzter
Top-Angebote
Produkte zum Begriff Versetzter:
-
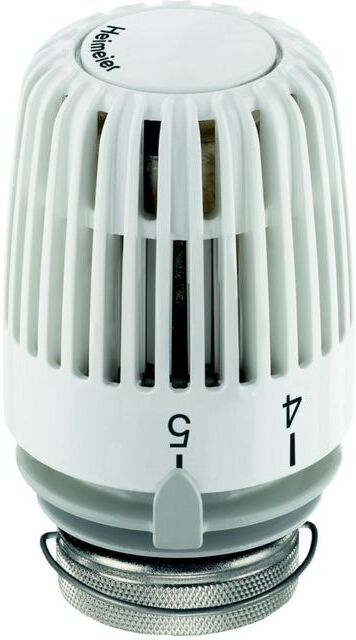
Heimeier Thermostat-Kopf 6120-20.500 20 °C, weiß, versetzter/begrenzter SollwertbereichHeimeier Thermostat-Kopf 6120-20.500mit eingebautem Fühlerflüssigkeitsgefüllter Thermostatstabiles Regelverhalten auch bei kleinen Auslegungsregeldifferenzen (< 1 K)entspricht EnEV bzw. DIN V 4701-10verdeckte obere und untere Begrenzung des Temperaturbereiches oder Blockierung einer Einstellung durch AnschlagclipsFrostschutzsicherungDiebstahlsicherung durch Sicherungsringerhöhte Festigkeit nach abgelaufener Bundeswehrzulassung TL 4520-0014Merkzahl je nach Sollwertbereich 1-3/1-4/1-5unterer Sollwert 6 °Coberer Sollwert nach Angabein 1 °C Schritten zwischen 15 und 25 °Cmax. Fühlertemperatur 50 °CHysterese 015 KWassertemperatureinfluß 030 KDifferenzdruckeinfluß 020 KSkalenhaube weiß RAL 901615 °C max. Sollwert24,18 €*Versand: 9,79 €Sichere Weiterleitung zum Anbieter
-
Heimeier Thermostat-Kopf 6120-21.500 21 °C, weiß, versetzter/begrenzter SollwertbereichHeimeier Thermostat-Kopf 6120-21.500mit eingebautem Fühlerflüssigkeitsgefüllter Thermostatstabiles Regelverhalten auch bei kleinen Auslegungsregeldifferenzen (< 1 K)entspricht EnEV bzw. DIN V 4701-10verdeckte obere und untere Begrenzung des Temperaturbereiches oder Blockierung einer Einstellung durch AnschlagclipsFrostschutzsicherungDiebstahlsicherung durch Sicherungsringerhöhte Festigkeit nach abgelaufener Bundeswehrzulassung TL 4520-0014Merkzahl je nach Sollwertbereich 1-3/1-4/1-5unterer Sollwert 6 °Coberer Sollwert nach Angabein 1 °C Schritten zwischen 15 und 25 °Cmax. Fühlertemperatur 50 °CHysterese 015 KWassertemperatureinfluß 030 KDifferenzdruckeinfluß 020 KSkalenhaube weiß RAL 901615 °C max. Sollwert24,18 €*Versand: 9,79 €Sichere Weiterleitung zum Anbieter
-
Heimeier Thermostat-Kopf 6120-22.500 22 °C, weiß, versetzter/begrenzter SollwertbereichHeimeier Thermostat-Kopf 6120-22.500mit eingebautem Fühlerflüssigkeitsgefüllter Thermostatstabiles Regelverhalten auch bei kleinen Auslegungsregeldifferenzen (< 1 K)entspricht EnEV bzw. DIN V 4701-10verdeckte obere und untere Begrenzung des Temperaturbereiches oder Blockierung einer Einstellung durch AnschlagclipsFrostschutzsicherungDiebstahlsicherung durch Sicherungsringerhöhte Festigkeit nach abgelaufener Bundeswehrzulassung TL 4520-0014Merkzahl je nach Sollwertbereich 1-3/1-4/1-5unterer Sollwert 6 °Coberer Sollwert nach Angabein 1 °C Schritten zwischen 15 und 25 °Cmax. Fühlertemperatur 50 °CHysterese 015 KWassertemperatureinfluß 030 KDifferenzdruckeinfluß 020 KSkalenhaube weiß RAL 901615 °C max. Sollwert24,18 €*Versand: 9,79 €Sichere Weiterleitung zum Anbieter
-
Heimeier Thermostat-Kopf 6120-24.500 24 °C, weiß, versetzter/begrenzter SollwertbereichHeimeier Thermostat-Kopf 6120-24.500mit eingebautem Fühlerflüssigkeitsgefüllter Thermostatstabiles Regelverhalten auch bei kleinen Auslegungsregeldifferenzen (< 1 K)entspricht EnEV bzw. DIN V 4701-10verdeckte obere und untere Begrenzung des Temperaturbereiches oder Blockierung einer Einstellung durch AnschlagclipsFrostschutzsicherungDiebstahlsicherung durch Sicherungsringerhöhte Festigkeit nach abgelaufener Bundeswehrzulassung TL 4520-0014Merkzahl je nach Sollwertbereich 1-3/1-4/1-5unterer Sollwert 6 °Coberer Sollwert nach Angabein 1 °C Schritten zwischen 15 und 25 °Cmax. Fühlertemperatur 50 °CHysterese 015 KWassertemperatureinfluß 030 KDifferenzdruckeinfluß 020 KSkalenhaube weiß RAL 901615 °C max. Sollwert24,18 €*Versand: 9,79 €Sichere Weiterleitung zum Anbieter



-
Ist ein versetzter Druck bei einem Geldschein normal?
Nein, ein versetzter Druck auf einem Geldschein ist nicht normal. Geldscheine werden in der Regel mit hoher Präzision gedruckt, um Fälschungen zu verhindern. Wenn ein Geldschein einen versetzten Druck aufweist, könnte dies ein Anzeichen für eine Fälschung oder einen beschädigten Geldschein sein. Es ist ratsam, solche Scheine bei einer Bank oder einer anderen autorisierten Stelle überprüfen zu lassen. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
-
Was ist der Unterschied zwischen einer Lebensversicherung und einer Unfallversicherung?
Eine Lebensversicherung zahlt im Todesfall des Versicherten eine vorher vereinbarte Summe an die Begünstigten aus, während eine Unfallversicherung Leistungen erbringt, wenn der Versicherte durch einen Unfall dauerhaft beeinträchtigt wird oder stirbt. Die Lebensversicherung bietet somit einen finanziellen Schutz für die Hinterbliebenen, während die Unfallversicherung den Versicherten selbst absichert. Zudem ist die Unfallversicherung meist günstiger und bietet spezifische Leistungen im Falle eines Unfalls. **


Was sind die wichtigsten Unterschiede zwischen Haftpflichtversicherung, Krankenversicherung und Lebensversicherung und wie können diese Versicherungsarten das Risiko für Einzelpersonen und Unternehmen reduzieren?
Die Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch die versicherte Person verursacht wurden, während die Krankenversicherung die medizinischen Kosten im Falle von Krankheit oder Verletzung abdeckt. Die Lebensversicherung dagegen zahlt im Todesfall des Versicherten eine vereinbarte Summe an die Begünstigten aus. Diese Versicherungsarten können das Risiko für Einzelpersonen und Unternehmen reduzieren, indem sie finanzielle Sicherheit bieten und die Kosten im Falle von unvorhergesehenen Ereignissen abdecken. Sie ermöglichen es den Versicherten, sich vor den finanziellen Folgen von Haftungsansprüchen, Krankheitskosten und dem Verlust des Haupteinkommens zu schützen. **
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung?
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung? Eine Haftpflichtversicherung deckt Schäden ab, die du anderen Personen oder deren Eigentum zufügst. Sie schützt dich vor finanziellen Folgen, wenn du aus Versehen Schäden verursachst. Eine Hausratversicherung hingegen deckt Schäden an deinem eigenen Besitz in deinem Zuhause ab, wie z.B. bei Einbruch, Brand oder Wasserschäden. Während die Haftpflichtversicherung also für Schäden an Dritten aufkommt, schützt die Hausratversicherung dein eigenes Hab und Gut. Es ist daher empfehlenswert, beide Versicherungen abzuschließen, um umfassend abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Versetzter:
-
Heimeier Thermostat-Kopf 6120-20.500 20 °C, weiß, versetzter/begrenzter SollwertbereichHeimeier Thermostat-Kopf 6120-20.500mit eingebautem Fühlerflüssigkeitsgefüllter Thermostatstabiles Regelverhalten auch bei kleinen Auslegungsregeldifferenzen (< 1 K)entspricht EnEV bzw. DIN V 4701-10verdeckte obere und untere Begrenzung des Temperaturbereiches oder Blockierung einer Einstellung durch AnschlagclipsFrostschutzsicherungDiebstahlsicherung durch Sicherungsringerhöhte Festigkeit nach abgelaufener Bundeswehrzulassung TL 4520-0014Merkzahl je nach Sollwertbereich 1-3/1-4/1-5unterer Sollwert 6 °Coberer Sollwert nach Angabein 1 °C Schritten zwischen 15 und 25 °Cmax. Fühlertemperatur 50 °CHysterese 015 KWassertemperatureinfluß 030 KDifferenzdruckeinfluß 020 KSkalenhaube weiß RAL 901615 °C max. Sollwert24,18 €*Versand: 9,79 €Sichere Weiterleitung zum Anbieter
-
Heimeier Thermostat-Kopf 6120-21.500 21 °C, weiß, versetzter/begrenzter SollwertbereichHeimeier Thermostat-Kopf 6120-21.500mit eingebautem Fühlerflüssigkeitsgefüllter Thermostatstabiles Regelverhalten auch bei kleinen Auslegungsregeldifferenzen (< 1 K)entspricht EnEV bzw. DIN V 4701-10verdeckte obere und untere Begrenzung des Temperaturbereiches oder Blockierung einer Einstellung durch AnschlagclipsFrostschutzsicherungDiebstahlsicherung durch Sicherungsringerhöhte Festigkeit nach abgelaufener Bundeswehrzulassung TL 4520-0014Merkzahl je nach Sollwertbereich 1-3/1-4/1-5unterer Sollwert 6 °Coberer Sollwert nach Angabein 1 °C Schritten zwischen 15 und 25 °Cmax. Fühlertemperatur 50 °CHysterese 015 KWassertemperatureinfluß 030 KDifferenzdruckeinfluß 020 KSkalenhaube weiß RAL 901615 °C max. Sollwert24,18 €*Versand: 9,79 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet versetzter Ansatz bei Tapeten?
Was bedeutet versetzter Ansatz bei Tapeten? Der versetzte Ansatz bezieht sich auf die Art und Weise, wie Tapetenbahnen an der Wand angebracht werden. Dabei werden die Bahnen nicht direkt nebeneinander, sondern leicht versetzt zueinander angebracht, um ein harmonisches Gesamtbild zu schaffen. Dies hilft, eventuelle Muster oder Designs nahtlos ineinander übergehen zu lassen und sorgt für ein professionelles Erscheinungsbild. Der versetzte Ansatz kann je nach Tapetenmuster variieren und erfordert daher eine sorgfältige Planung und genaue Ausrichtung während des Tapezierens. **
-
Was bedeutet versetzter Ansatz 64 32 cm?
Was bedeutet versetzter Ansatz 64 32 cm? Ein versetzter Ansatz bezieht sich auf die Art und Weise, wie Tapetenbahnen an der Wand angebracht werden. Bei einem versetzten Ansatz werden die Bahnen nicht direkt nebeneinander, sondern mit einem Versatz von beispielsweise 64 32 cm angebracht. Dies sorgt für ein harmonisches Gesamtbild und verhindert sichtbare Nähte. Der Versatz wird in der Regel vom Hersteller der Tapete angegeben und sollte beim Tapezieren beachtet werden, um ein professionelles Ergebnis zu erzielen. Es ist wichtig, den Versatz genau zu messen und entsprechend zu berücksichtigen, um ein gleichmäßiges Muster zu erhalten. **
-
Ist ein versetzter Druck bei einem Geldschein normal?
Nein, ein versetzter Druck auf einem Geldschein ist nicht normal. Geldscheine werden in der Regel mit hoher Präzision gedruckt, um Fälschungen zu verhindern. Wenn ein Geldschein einen versetzten Druck aufweist, könnte dies ein Anzeichen für eine Fälschung oder einen beschädigten Geldschein sein. Es ist ratsam, solche Scheine bei einer Bank oder einer anderen autorisierten Stelle überprüfen zu lassen. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
Ähnliche Suchbegriffe für Versetzter
-
Heimeier Thermostat-Kopf 6120-22.500 22 °C, weiß, versetzter/begrenzter SollwertbereichHeimeier Thermostat-Kopf 6120-22.500mit eingebautem Fühlerflüssigkeitsgefüllter Thermostatstabiles Regelverhalten auch bei kleinen Auslegungsregeldifferenzen (< 1 K)entspricht EnEV bzw. DIN V 4701-10verdeckte obere und untere Begrenzung des Temperaturbereiches oder Blockierung einer Einstellung durch AnschlagclipsFrostschutzsicherungDiebstahlsicherung durch Sicherungsringerhöhte Festigkeit nach abgelaufener Bundeswehrzulassung TL 4520-0014Merkzahl je nach Sollwertbereich 1-3/1-4/1-5unterer Sollwert 6 °Coberer Sollwert nach Angabein 1 °C Schritten zwischen 15 und 25 °Cmax. Fühlertemperatur 50 °CHysterese 015 KWassertemperatureinfluß 030 KDifferenzdruckeinfluß 020 KSkalenhaube weiß RAL 901615 °C max. Sollwert24,18 €*Versand: 9,79 €Sichere Weiterleitung zum Anbieter
-
Heimeier Thermostat-Kopf 6120-24.500 24 °C, weiß, versetzter/begrenzter SollwertbereichHeimeier Thermostat-Kopf 6120-24.500mit eingebautem Fühlerflüssigkeitsgefüllter Thermostatstabiles Regelverhalten auch bei kleinen Auslegungsregeldifferenzen (< 1 K)entspricht EnEV bzw. DIN V 4701-10verdeckte obere und untere Begrenzung des Temperaturbereiches oder Blockierung einer Einstellung durch AnschlagclipsFrostschutzsicherungDiebstahlsicherung durch Sicherungsringerhöhte Festigkeit nach abgelaufener Bundeswehrzulassung TL 4520-0014Merkzahl je nach Sollwertbereich 1-3/1-4/1-5unterer Sollwert 6 °Coberer Sollwert nach Angabein 1 °C Schritten zwischen 15 und 25 °Cmax. Fühlertemperatur 50 °CHysterese 015 KWassertemperatureinfluß 030 KDifferenzdruckeinfluß 020 KSkalenhaube weiß RAL 901615 °C max. Sollwert24,18 €*Versand: 9,79 €Sichere Weiterleitung zum Anbieter
-
Bach, Kathrin: LebensversicherungLebensversicherung , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20250214, Autoren: Bach, Kathrin, Redaktion: Voland & Quist, Seitenzahl/Blattzahl: 200, Keyword: Debütroman; Dorf; Familie; Kleinstadtleben; Versicherung, Fachschema: Deutscher Buchpreis 2025 Longlist, Fachkategorie: Belletristik: Themen, Stoffe, Motive: Adoleszenz, Warengruppe: TB/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 140, Höhe: 21, Gewicht: 428, Produktform: Kartoniert, Genre: Belletristik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
-
Was ist der Unterschied zwischen einer Lebensversicherung und einer Unfallversicherung?
Eine Lebensversicherung zahlt im Todesfall des Versicherten eine vorher vereinbarte Summe an die Begünstigten aus, während eine Unfallversicherung Leistungen erbringt, wenn der Versicherte durch einen Unfall dauerhaft beeinträchtigt wird oder stirbt. Die Lebensversicherung bietet somit einen finanziellen Schutz für die Hinterbliebenen, während die Unfallversicherung den Versicherten selbst absichert. Zudem ist die Unfallversicherung meist günstiger und bietet spezifische Leistungen im Falle eines Unfalls. **
-
Was sind die wichtigsten Unterschiede zwischen Haftpflichtversicherung, Krankenversicherung und Lebensversicherung und wie können diese Versicherungsarten das Risiko für Einzelpersonen und Unternehmen reduzieren?
Die Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch die versicherte Person verursacht wurden, während die Krankenversicherung die medizinischen Kosten im Falle von Krankheit oder Verletzung abdeckt. Die Lebensversicherung dagegen zahlt im Todesfall des Versicherten eine vereinbarte Summe an die Begünstigten aus. Diese Versicherungsarten können das Risiko für Einzelpersonen und Unternehmen reduzieren, indem sie finanzielle Sicherheit bieten und die Kosten im Falle von unvorhergesehenen Ereignissen abdecken. Sie ermöglichen es den Versicherten, sich vor den finanziellen Folgen von Haftungsansprüchen, Krankheitskosten und dem Verlust des Haupteinkommens zu schützen. **
-
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung?
Was ist der Unterschied zwischen einer Haftpflichtversicherung und einer Hausratversicherung? Eine Haftpflichtversicherung deckt Schäden ab, die du anderen Personen oder deren Eigentum zufügst. Sie schützt dich vor finanziellen Folgen, wenn du aus Versehen Schäden verursachst. Eine Hausratversicherung hingegen deckt Schäden an deinem eigenen Besitz in deinem Zuhause ab, wie z.B. bei Einbruch, Brand oder Wasserschäden. Während die Haftpflichtversicherung also für Schäden an Dritten aufkommt, schützt die Hausratversicherung dein eigenes Hab und Gut. Es ist daher empfehlenswert, beide Versicherungen abzuschließen, um umfassend abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.